Study in Pictures🌐 Polski (Polska)
Pełna księgowość w obrazkach

Książka cyfrowa w PDF · czytasz na telefonie i drukujesz

Pełna księgowość w obrazkach

Dowód → konta → Wn czy Ma → saldo. Tak samo przy wpłacie do banku, fakturze z VAT, liście płac i amortyzacji. Jeden temat na stronę: najpierw rysunek, potem to, co trzeba zapamiętać.

  • 64 ilustrowane strony
  • Polski
  • 30 dni gwarancji
74,90 zł219,90 zł
Chcę tę książkę · 74,90 zł

Cena dla kraju: Polska. W innych krajach przy płatności wyświetla się cena obowiązująca w danym kraju.

O tej książce

Co to jest

Dowód → konta → Wn czy Ma → saldo. Tak samo przy wpłacie do banku, fakturze z VAT, liście płac i amortyzacji. Jeden temat na stronę: najpierw rysunek, potem to, co trzeba zapamiętać.

Komu przyda się ta książka
  • Robisz kurs księgowości
  • Egzamin EKA.07 coraz bliżej
  • Prowadzisz firmę z pełną księgowością
Co obejmuje
  1. Zanim zaksięgujesz
  2. Konto i podwójny zapis
  3. Bilans
  4. Plan kont i dowody
  5. Księgowania krok po kroku
  6. Koszty, przychody i wynik
  7. Zamknięcie roku i sprawozdanie
  8. Powtórka przed egzaminem
Język
Polski (Polska)
Liczba stron
64
Format
Książka cyfrowa w PDF · czytasz na telefonie i drukujesz
Cena
74,90 zł (Polska)
Dostawa
To książka cyfrowa w PDF: przychodzi e-mailem, nic nie jest wysyłane w wersji papierowej.
30 dni gwarancji
30 dni gwarancji: jeśli plik się nie otwiera, treść nie jest taka, jak opisuje strona produktu, płatność została pobrana dwa razy albo e-mail nie dotarł, napisz do nas, a zwrócimy 100% pieniędzy.

Zajrzyj do środka książki

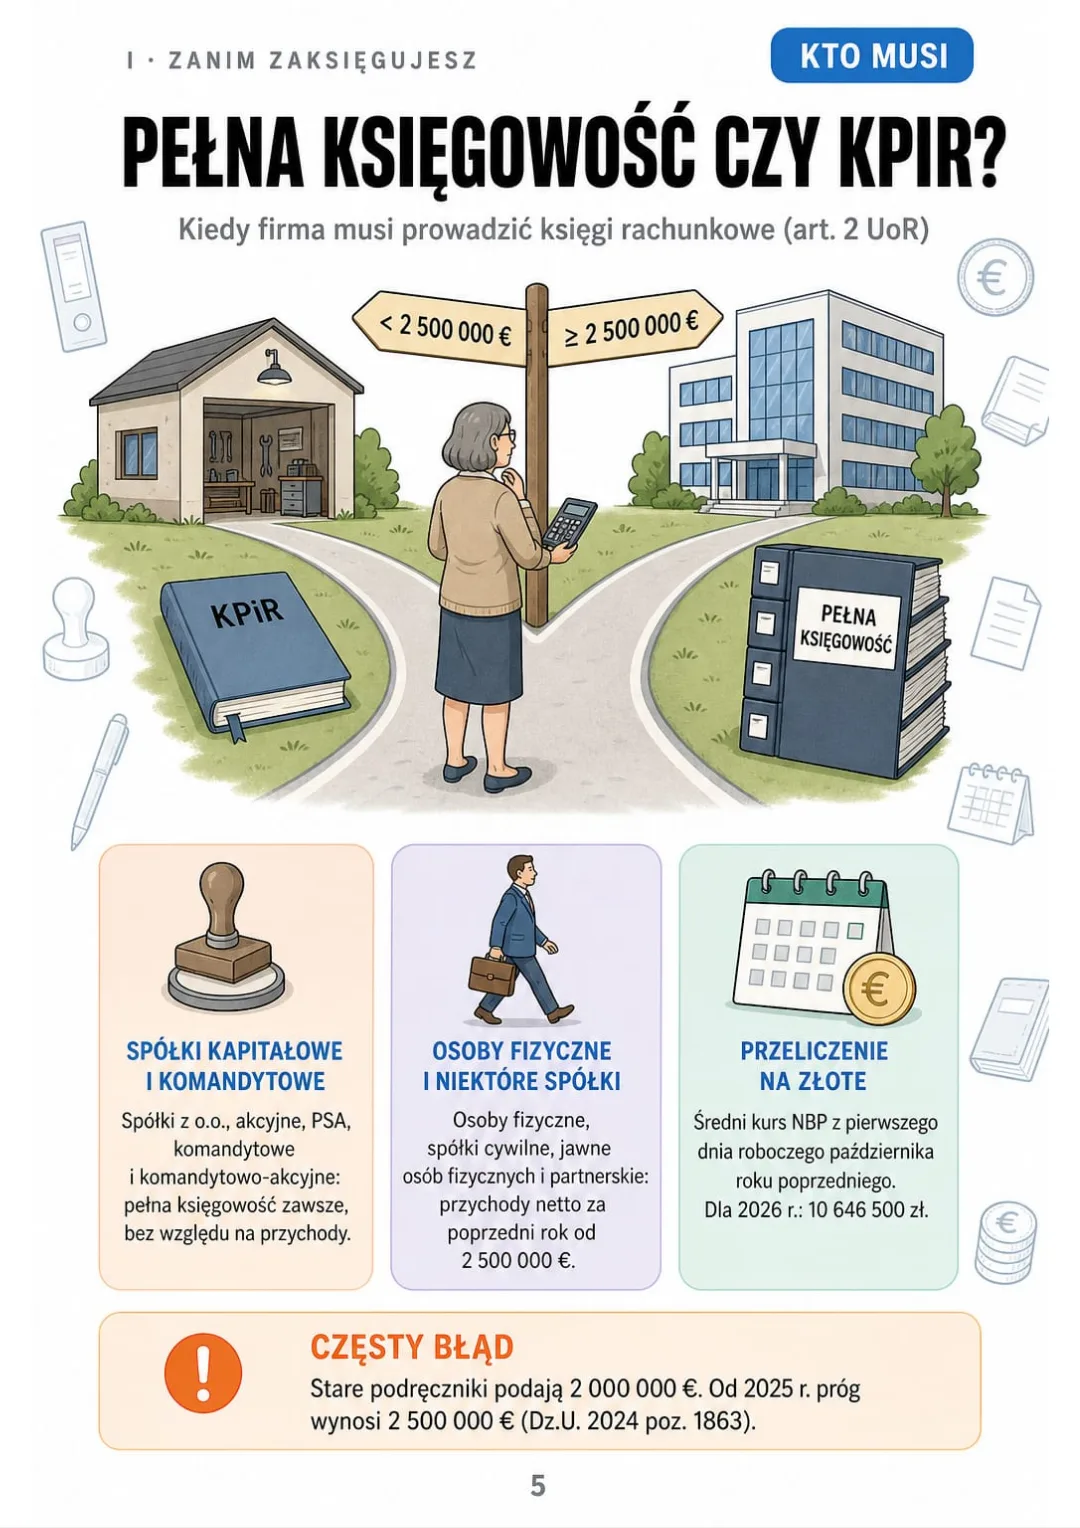
Próg pełnej księgowości: 2 500 000 €, dla 2026 r. to 10 646 500 zł
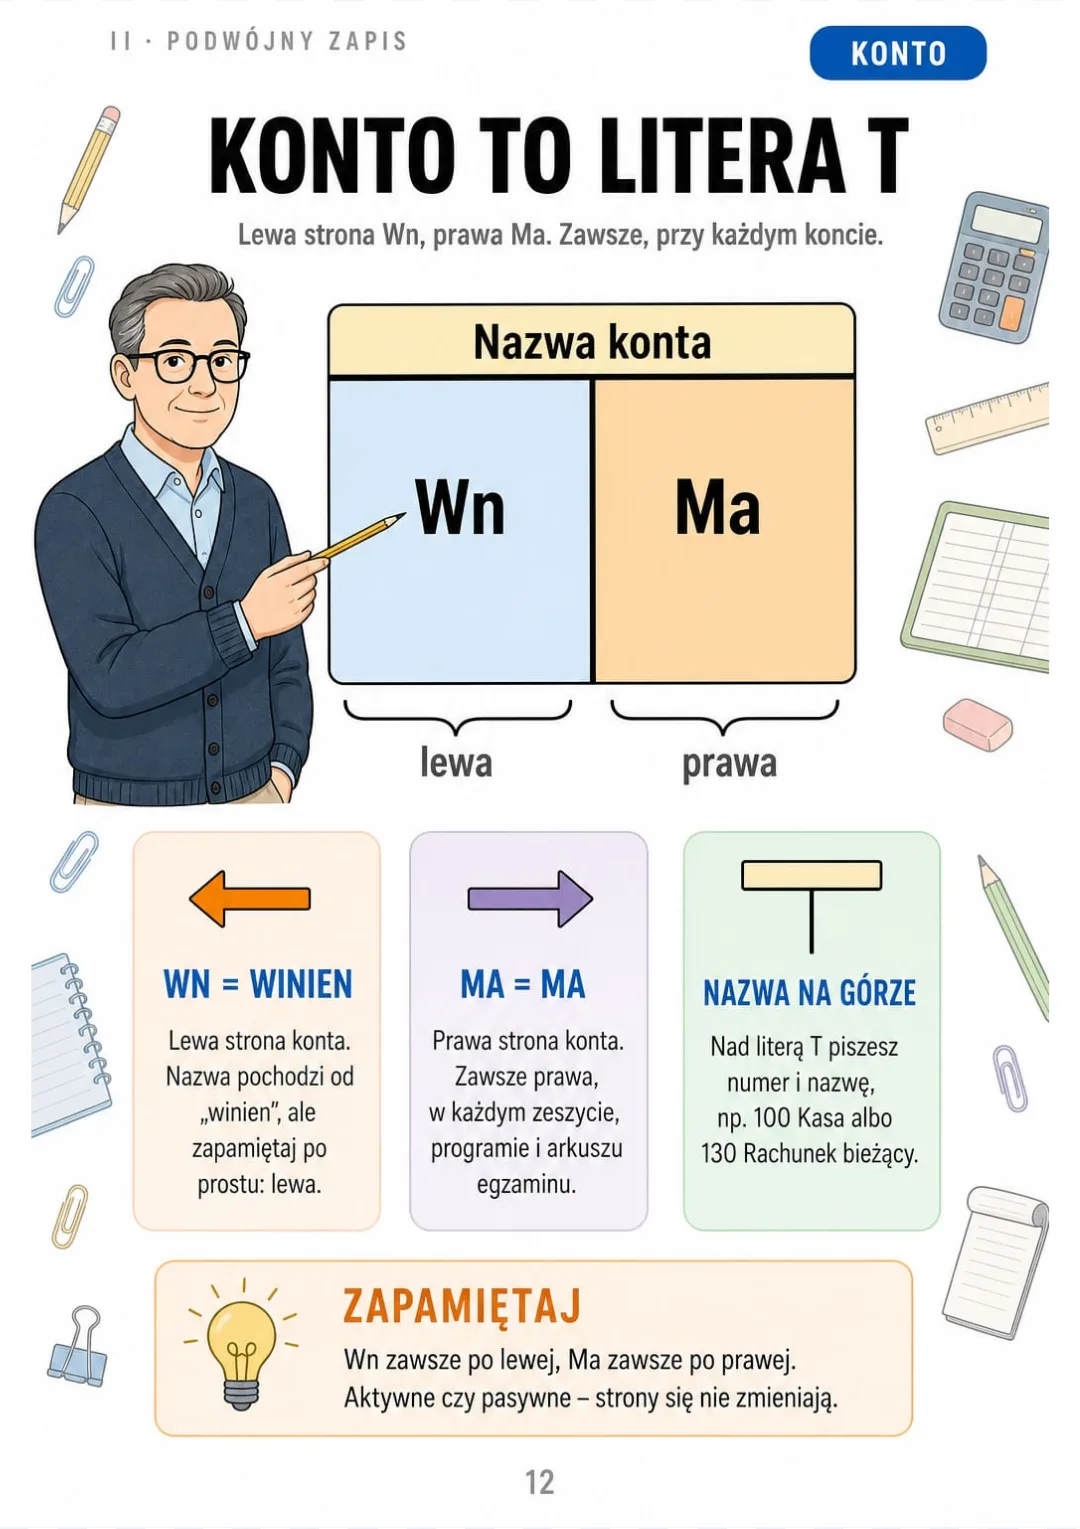
Wn po lewej, Ma po prawej – przy każdym koncie, bez wyjątku.
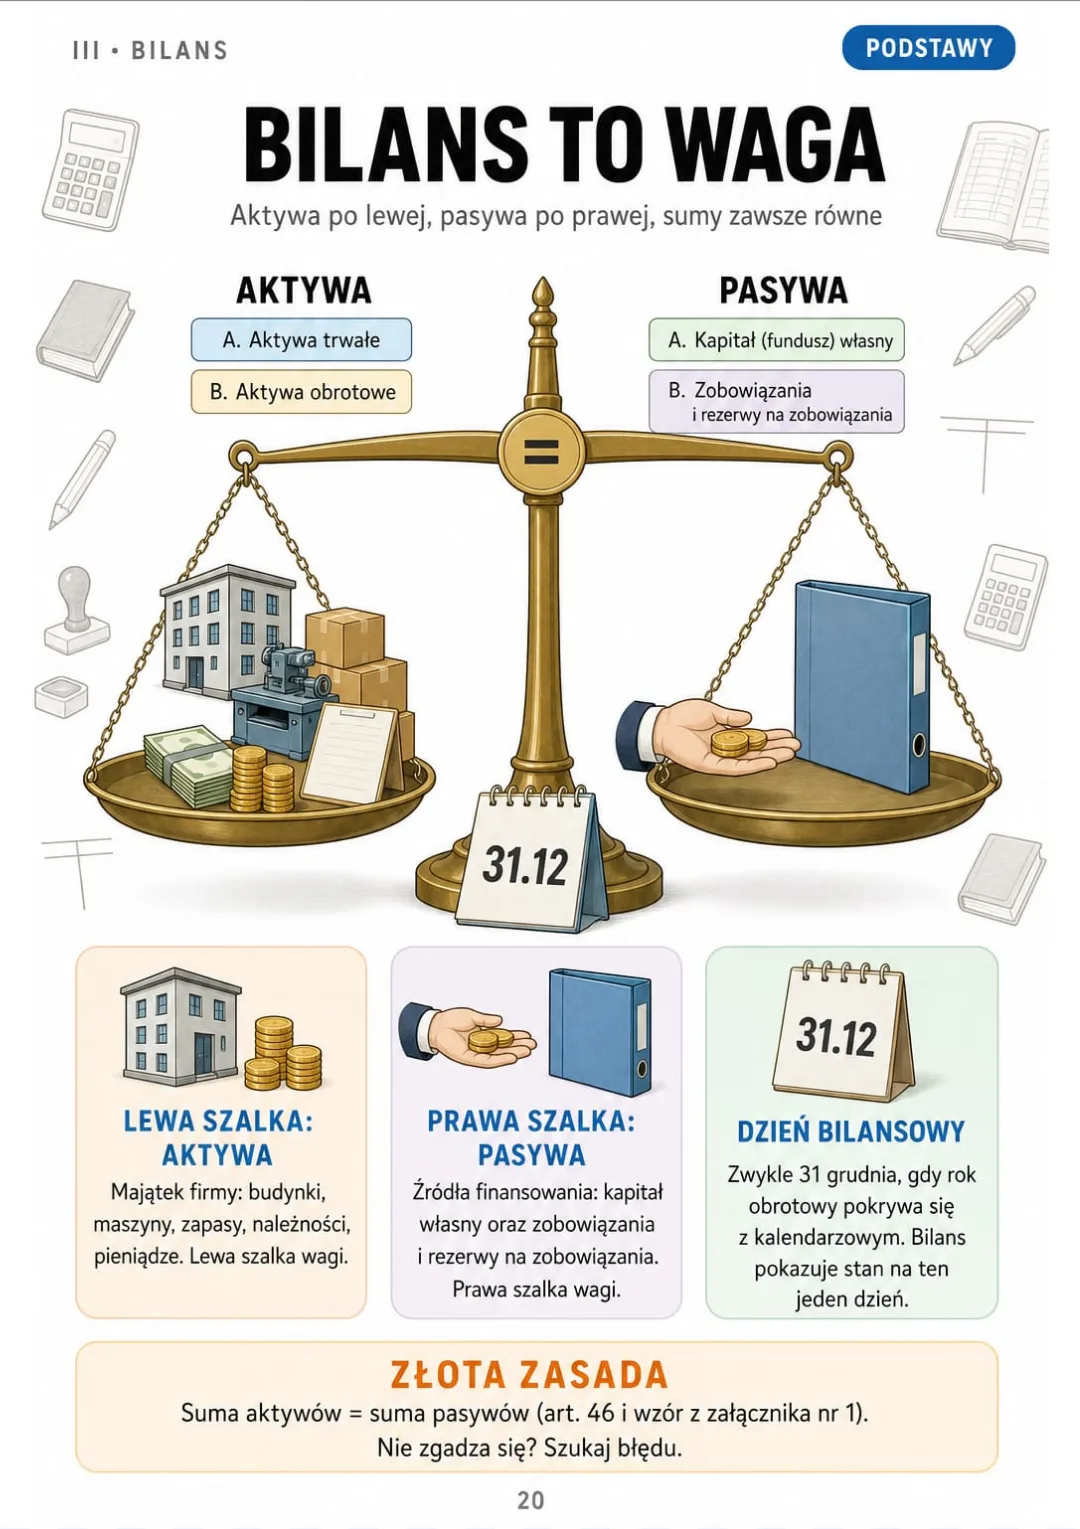
Aktywa = pasywa: waga, która zawsze stoi równo, na dzień bilansowy
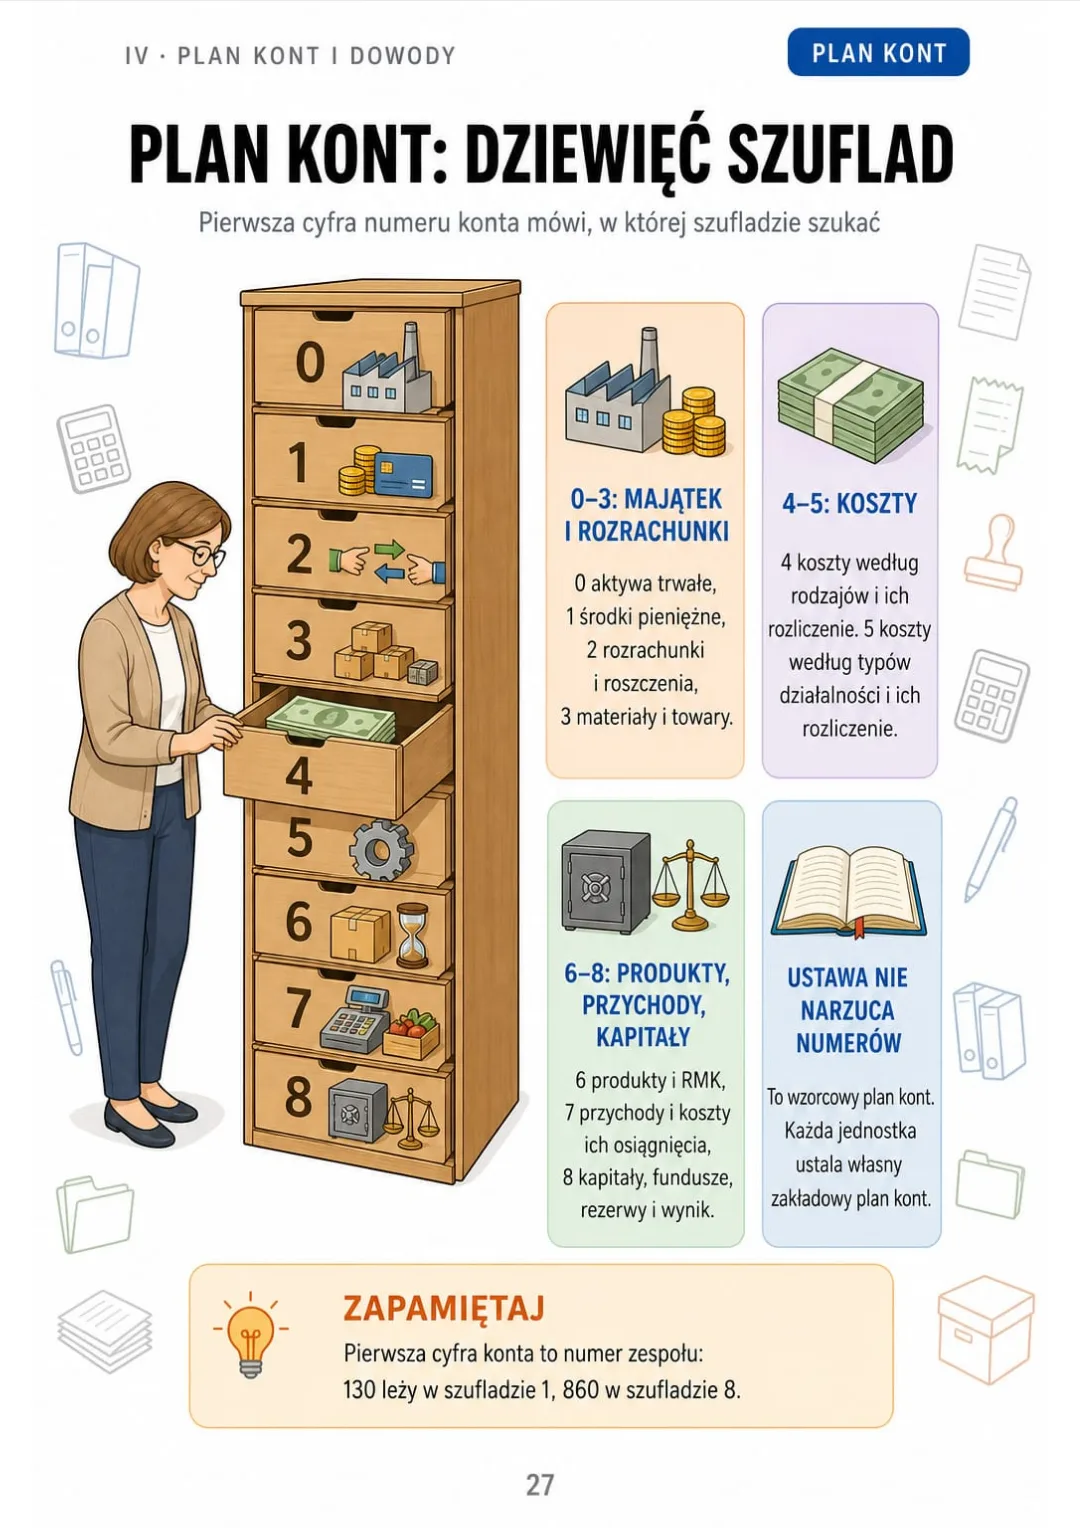
Zespoły 0–8 wzorcowego planu kont narysowane jako dziewięć szuflad
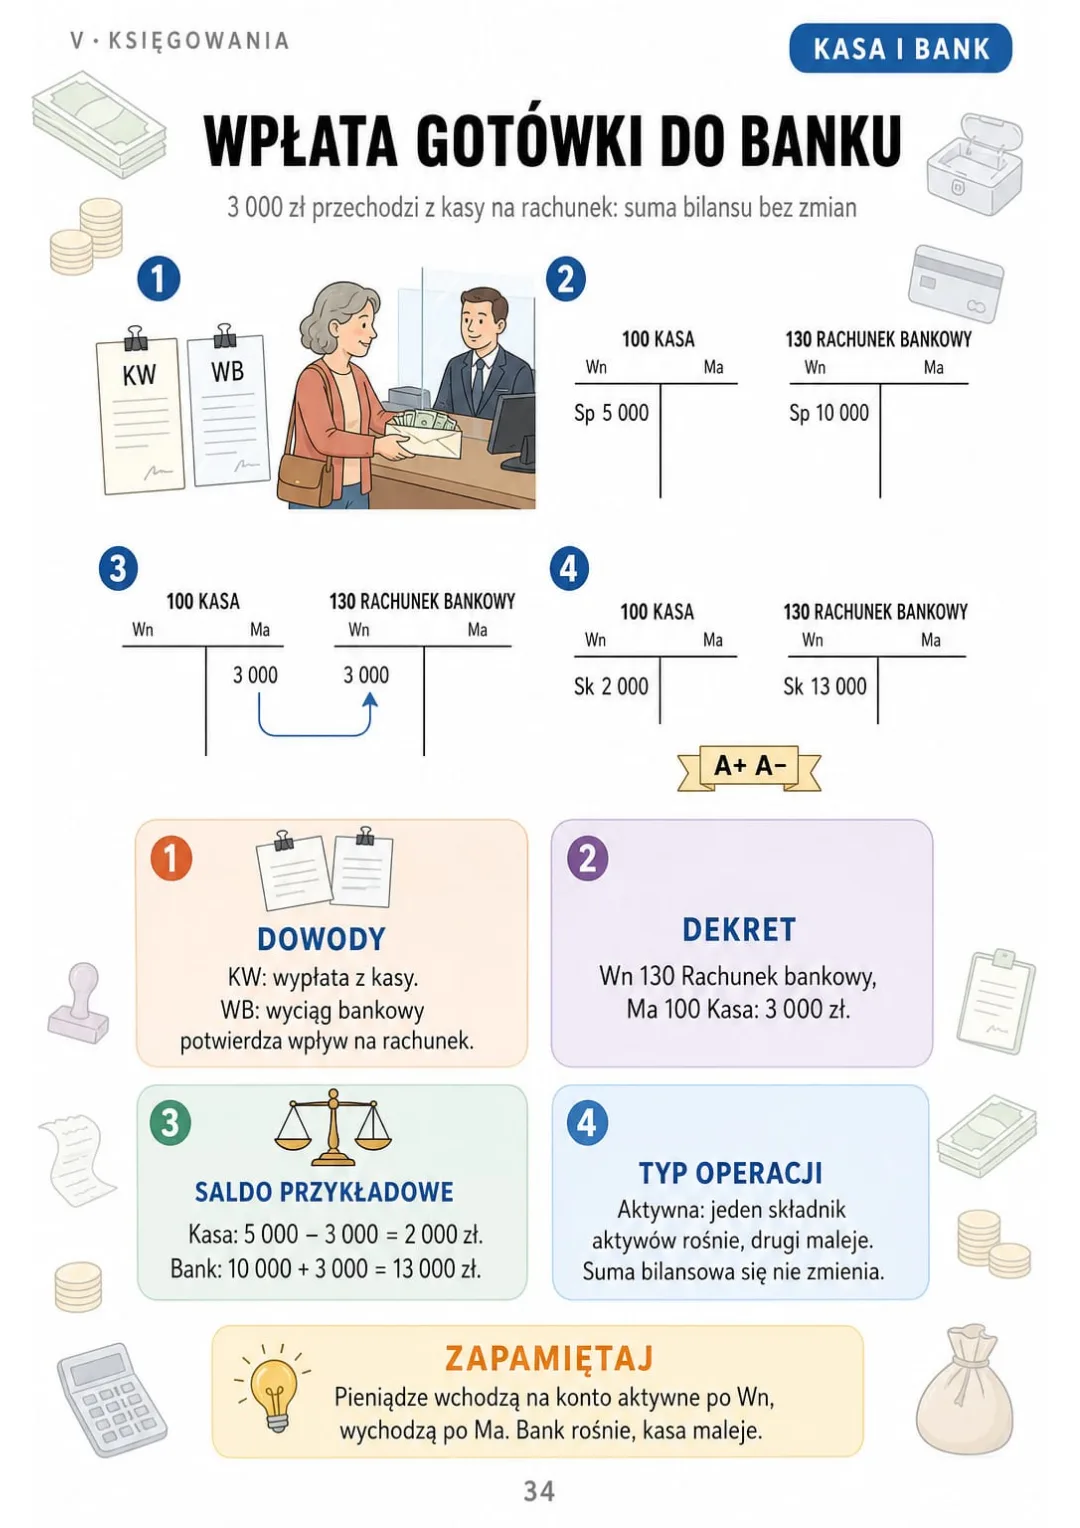
Wpłata 3 000 zł: Wn 130, Ma 100, operacja aktywna, suma bilansu bez zmian
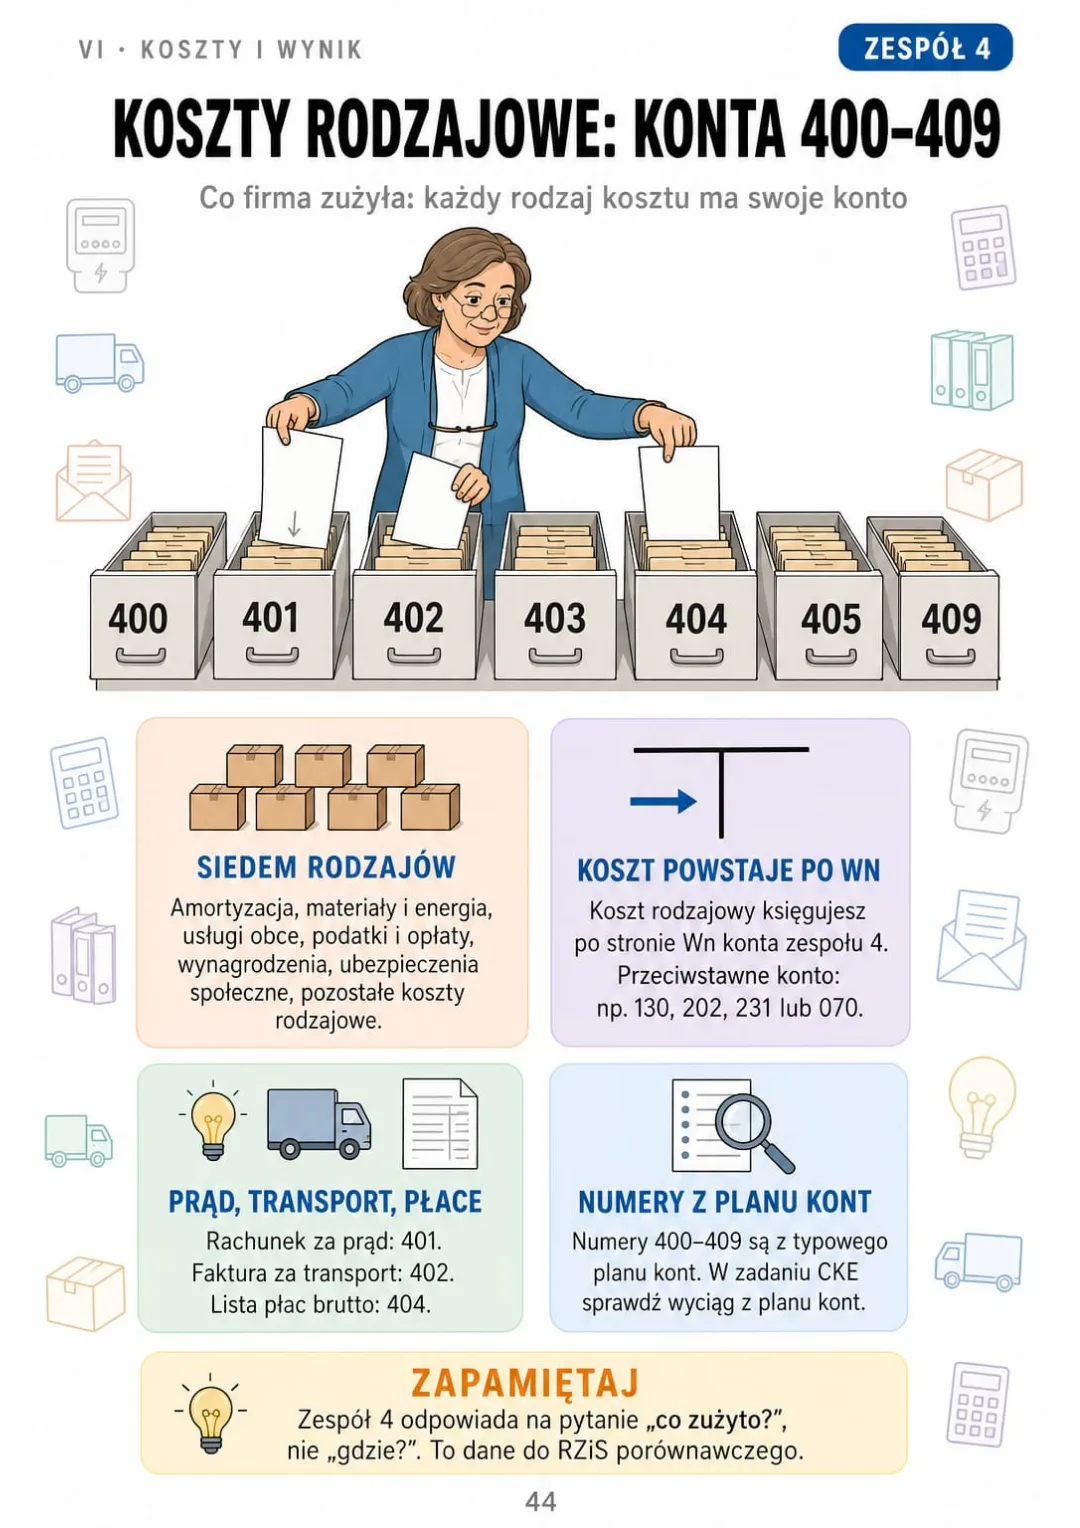
Koszty rodzajowe: siedem kont od 400 do 409, zwiększenia po stronie Wn.
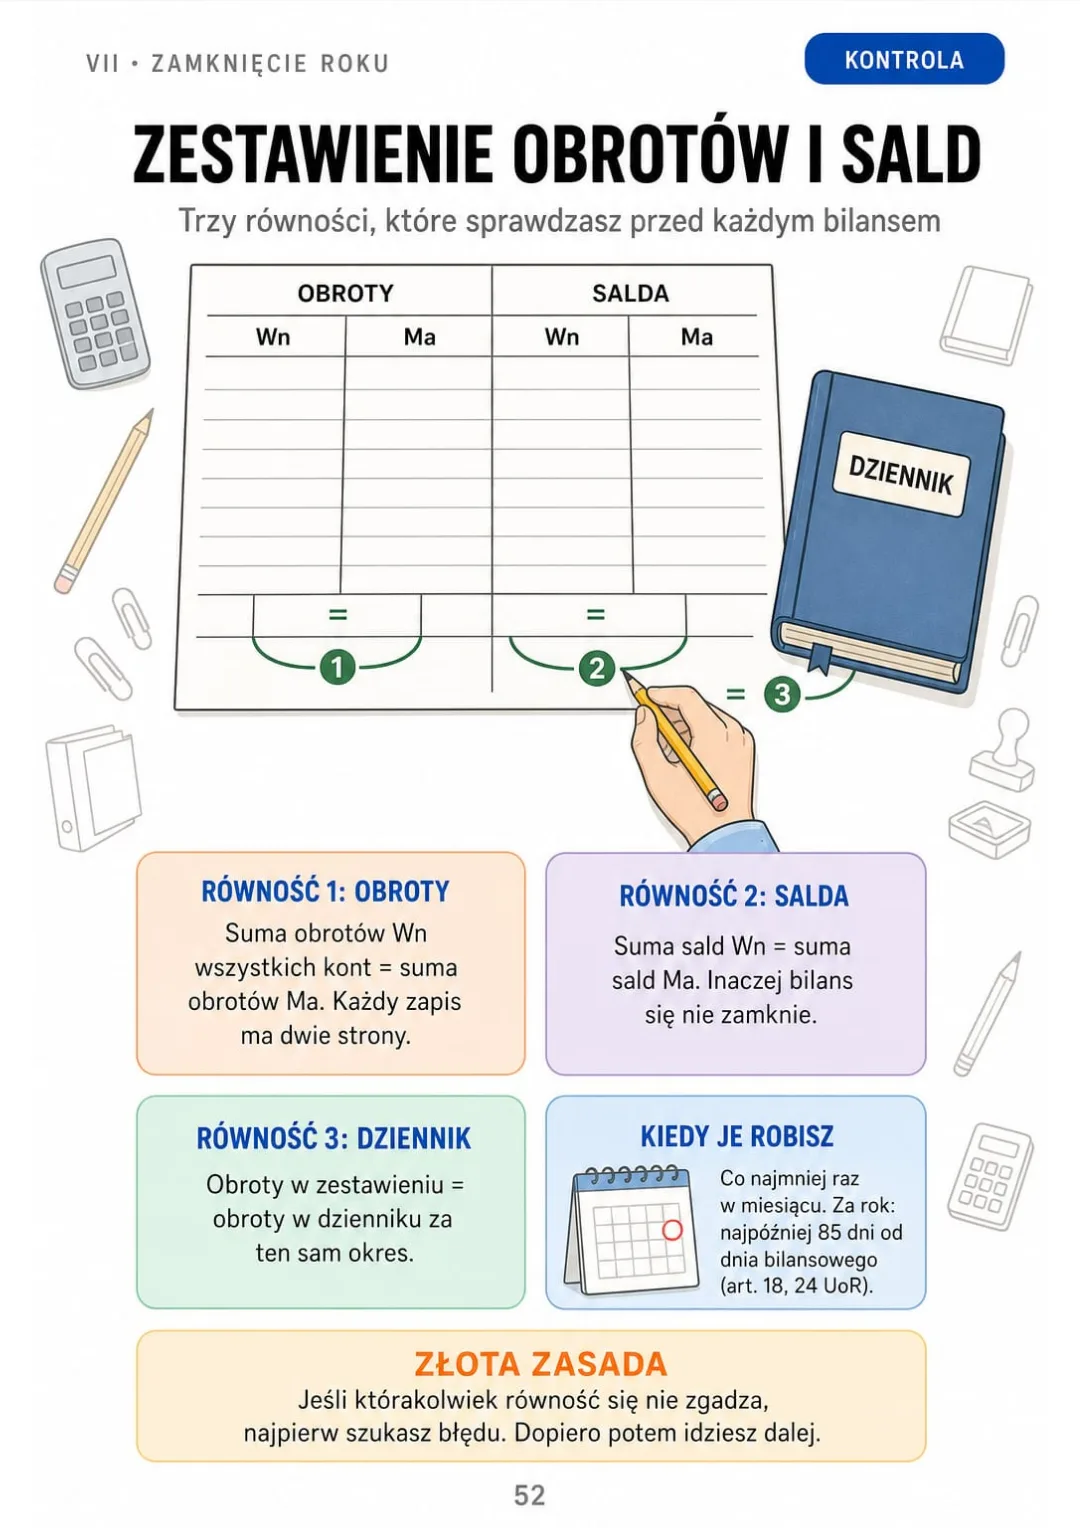
Obroty Wn = Ma, salda Wn = Ma, obroty = dziennik: trzy kontrole na jednej stronie.
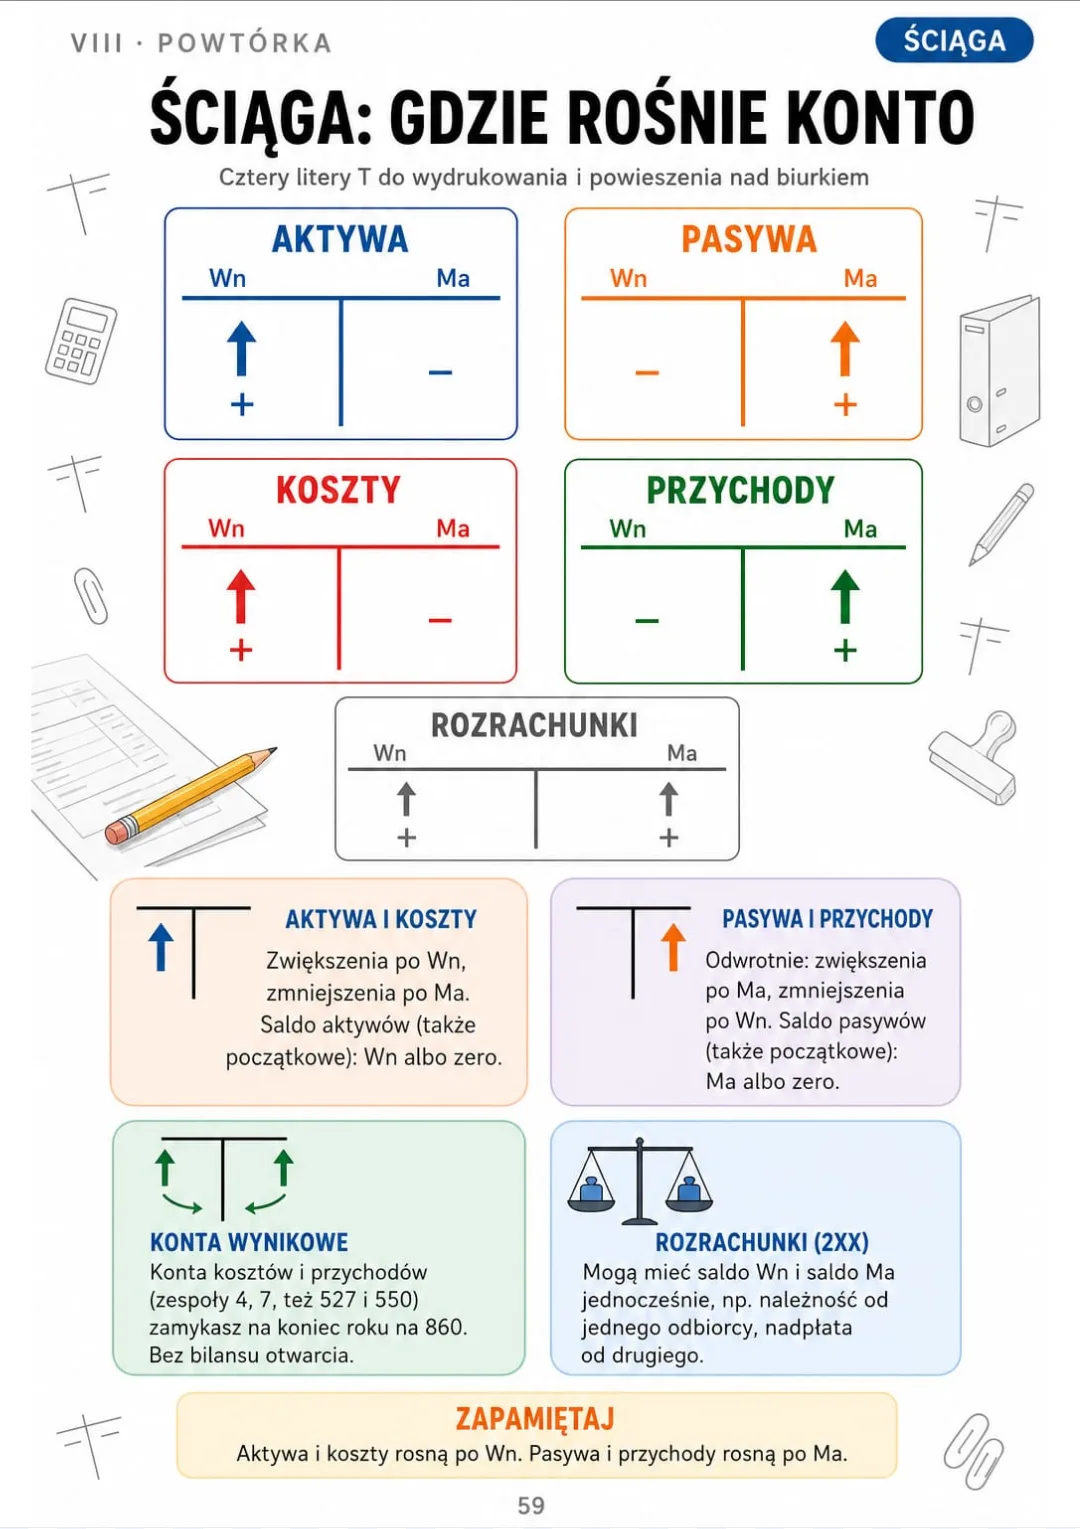
Aktywa i koszty rosną po Wn, pasywa i przychody po Ma: cała zasada na jednej stronie.

Zajrzyj do 8 części i 60 tematów

Zanim zaksięgujesz

s. 5-11
  1. Pełna księgowość czy KPiR?
  2. Majątek i źródła: dwie strony jednej firmy
  3. Aktywa trwałe i obrotowe
  4. Kapitał własny i zobowiązania
  5. Zasady rachunkowości na jednej stronie
  6. Operacja gospodarcza: co zmienia w bilansie
  7. Cztery typy operacji

Konto i podwójny zapis

s. 12-19
  1. Konto to litera T
  2. Konto aktywne: gdzie rośnie, gdzie maleje
  3. Konto pasywne: lustro aktywnego
  4. Podwójny zapis: zawsze dwa konta
  5. Metoda 4 kroków: dowód → konta → Wn czy Ma → saldo
  6. Obroty i saldo: jak policzyć
  7. Konta wynikowe: koszty i przychody
  8. Konta rozrachunkowe: dwa salda naraz

Bilans

s. 20-26
  1. Bilans to waga
  2. Aktywa w bilansie: od najmniej płynnych
  3. Pasywa w bilansie: od najdłuższego terminu
  4. Bilans otwarcia i otwarcie kont
  5. Jak operacja zmienia bilans
  6. Kapitał obrotowy i płynność z bilansu
  7. Bilans od biura rachunkowego: jak go przeczytać

Plan kont i dowody

s. 27-33
  1. Plan kont: zespoły 0–8
  2. Konta, które pojawiają się najczęściej
  3. Zakładowy plan kont i polityka rachunkowości
  4. Dowód księgowy: co musi zawierać
  5. Dowody zewnętrzne i wewnętrzne
  6. Obieg dowodu: od biurka do księgi
  7. Księgi rachunkowe: dziennik, księga główna, pomocnicze

Księgowania krok po kroku

s. 34-43
  1. Wpłata gotówki do banku
  2. Zakup materiałów na fakturę z VAT
  3. Zapłata dostawcy przelewem
  4. Sprzedaż towarów z VAT
  5. Rozliczenie zakupu: konto 300
  6. Wydanie materiałów do produkcji
  7. Lista płac: od brutto do przelewu
  8. Przyjęcie środka trwałego
  9. Kredyt bankowy: wpływ i spłata
  10. Polecenie księgowania (PK)

Koszty, przychody i wynik

s. 44-51
  1. Koszty według rodzajów: konta 400–409
  2. Koszty według typów działalności: zespół 5
  3. Wariant 4, wariant 5 i wariant 4+5
  4. Amortyzacja liniowa
  5. VAT naliczony i należny: rozliczenie miesiąca
  6. Pozostałe przychody i koszty operacyjne, finansowe
  7. Rozliczenia międzyokresowe kosztów
  8. Wynik finansowy: konto 860

Zamknięcie roku i sprawozdanie

s. 52-58
  1. Zestawienie obrotów i sald
  2. Inwentaryzacja: trzy metody
  3. Niedobory i nadwyżki
  4. Zamknięcie kont wynikowych
  5. Rachunek zysków i strat: wariant porównawczy i kalkulacyjny
  6. Sprawozdanie finansowe: z czego się składa
  7. Terminy po dniu bilansowym

Powtórka przed egzaminem

s. 59-64
  1. Ściąga: gdzie rośnie każde konto
  2. Jak poprawić błąd: storno czerwone i czarne
  3. Pięć pomyłek przy VAT
  4. Jak czytać zadanie egzaminacyjne
  5. Pełny przykład: miesiąc w małej firmie
  6. Checklista dnia przed egzaminem

Komu przyda się ta książka

Robisz kurs księgowości

Każde księgowanie w tych samych 4 krokach. Wieczorem po pracy jedna strona to jeden temat do przejrzenia.

Egzamin EKA.07 coraz bliżej

Ściąga z kontami, storno czerwone i czarne, pięć pomyłek przy VAT i pełny przykład miesiąca: powtórka w jednym miejscu.

Prowadzisz firmę z pełną księgowością

Bilans od biura rachunkowego czytasz jak wagę: co firma ma, skąd to ma i gdzie trafiła każda faktura.

Do tego: 2 książki w prezencie

Księgowania do przećwiczenia: zadania w stylu egzaminacyjnym z rozwiązaniami
BONUS 1

Księgowania do przećwiczenia: zadania w stylu egzaminacyjnym z rozwiązaniami

Sprawdzasz się na zadaniach takich jak na kursie i egzaminie, a każde rozwiązanie pokazuje krok po kroku, na które konto i po której stronie trafia kwota.
Najczęstsze błędy w księgowaniu: przed i po
BONUS 2

Najczęstsze błędy w księgowaniu: przed i po

Najczęstsze pomyłki początkujących narysowane obok poprawnej wersji, żeby przed egzaminem przejrzeć je w kilka minut i ich nie powtarzać.

30 dni gwarancji

30 dni gwarancji: jeśli plik się nie otwiera, treść nie jest taka, jak opisuje strona produktu, płatność została pobrana dwa razy albo e-mail nie dotarł, napisz do nas, a zwrócimy 100% pieniędzy. Płacisz raz. Bez abonamentu.

Najczęstsze pytania

Czy to dla mnie, jeśli robię kurs księgowości albo zdaję egzamin na technika rachunkowości?

Tak. Książka prowadzi od podstaw (konto T, bilans) do zamknięcia roku. Jeśli kurs już trwa albo egzamin jest blisko, zacznij od części 5–8: dziesięć księgowań krok po kroku, zestawienie obrotów i sald, storno, pięć pomyłek przy VAT, pełny przykład miesiąca i checklista przed egzaminem.

Skąd pochodzą treści?

Z ustawy o rachunkowości z 29 września 1994 r. (z załącznikiem nr 1: wzór bilansu i rachunku zysków i strat), z ustawy o VAT i z podstawy programowej zawodu technik rachunkowości (kwalifikacja EKA.07). To nie tłumaczenie: polskie konta, kwoty w złotych i polskie dowody księgowe. Plan kont 0–8 to wzorcowy układ, którego się uczy; każda jednostka ustala własny zakładowy plan kont. Progi i stawki, które się zmieniają (np. limit dla KPiR, stawki VAT), są podane z rokiem, którego dotyczą. Przed egzaminem porównaj je z materiałami z kursu.

Czy to materiał oficjalny?

Nie. To ilustrowany materiał do nauki, niezwiązany z CKE, SKwP, Ministerstwem Finansów ani żadnym urzędem. Nie daje certyfikatu ani zaświadczenia: dyplom lub certyfikat wydaje tylko szkoła, organizator kursu albo CKE po zdanym egzaminie.

Czy zastępuje kurs albo szkołę?

Nie. Pomaga zrozumieć i powtórzyć to, co jest na kursie lub w szkole. Nie jest też doradztwem podatkowym ani księgowym.

Czy zadania do ćwiczeń to zadania z egzaminu?

Nie. Zostały napisane do tej książki, w stylu zadań egzaminacyjnych. Nie są oficjalnymi zadaniami CKE ani żadnego innego egzaminu.

Kiedy i jak to dostanę?

Książkę i 2 prezenty dostajesz w PDF e-mailem, na adres podany przy płatności.

Czy płacę co miesiąc?

Nie. Płacisz raz, a pliki PDF zostają u ciebie.

Czy mogę mieć to na papierze?

Tak. PDF wydrukujesz w domu albo w punkcie ksero i położysz obok notatek z kursu.

Jak działa zwrot?

Masz 30 dni. Oddajemy całą kwotę, jeśli plik się nie otwiera, książka nie jest taka, jak widzisz na tej stronie, pobraliśmy płatność dwa razy albo e-mail nie dochodzi: wystarczy do nas napisać.

74,90 zł219,90 zł
Chcę tę książkę · 74,90 zł

To książka cyfrowa w PDF: przychodzi e-mailem, nic nie jest wysyłane w wersji papierowej.