Study in Pictures🌐 Nederlands (Nederland)
Jaarrekening Geïllustreerd

Digitaal boek in PDF · lees het op je telefoon of print het uit

Jaarrekening Geïllustreerd

Balans, resultatenrekening, debet en credit, proefbalans, afschrijvingen, overlopende posten, voorraad, btw en kengetallen. Elk onderwerp heeft zijn eigen pagina: eerst de tekening, dan wat je moet onthouden.

  • 65 geïllustreerde pagina's
  • Nederlands
  • 30 dagen garantie
€19,90€58,20
Ik wil het boek · €19,90

Prijs voor: Nederland. In andere landen toont de kassa de prijs die daar geldt.

Over dit boek

Wat het is

Balans, resultatenrekening, debet en credit, proefbalans, afschrijvingen, overlopende posten, voorraad, btw en kengetallen. Elk onderwerp heeft zijn eigen pagina: eerst de tekening, dan wat je moet onthouden.

Voor wie dit boek is
  • Je studeert boekhouden naast je werk
  • Je examen komt eraan
  • Je doet de administratie al
Wat het behandelt
  1. De twee plaatjes: balans en resultatenrekening
  2. Debet en credit zonder twijfel
  3. De proefbalans en de kolommenbalans
  4. Stap 2: vaste activa en afschrijvingen
  5. Stap 3-5: overlopende posten, voorraad en debiteuren
  6. Stap 6-8: btw, loonheffing en privé
  7. Stap 9 en de jaarrekening volgens de wet
  8. Kengetallen: de jaarrekening lezen
  9. Mini-casus en herhaling
Taal
Nederlands (Nederland)
Aantal pagina's
65
Formaat
Digitaal boek in PDF · lees het op je telefoon of print het uit
Prijs
€19,90 (Nederland)
Levering
Het is een digitaal boek in PDF: het komt per e-mail, er wordt niets op papier verstuurd.
30 dagen garantie
30 dagen garantie: als een bestand niet opent, als de inhoud niet is wat de productpagina beschrijft, als je twee keer hebt betaald of als de e-mail nooit is aangekomen, stuur ons een bericht en we betalen je het volledige bedrag terug.

Een kijkje in het boek

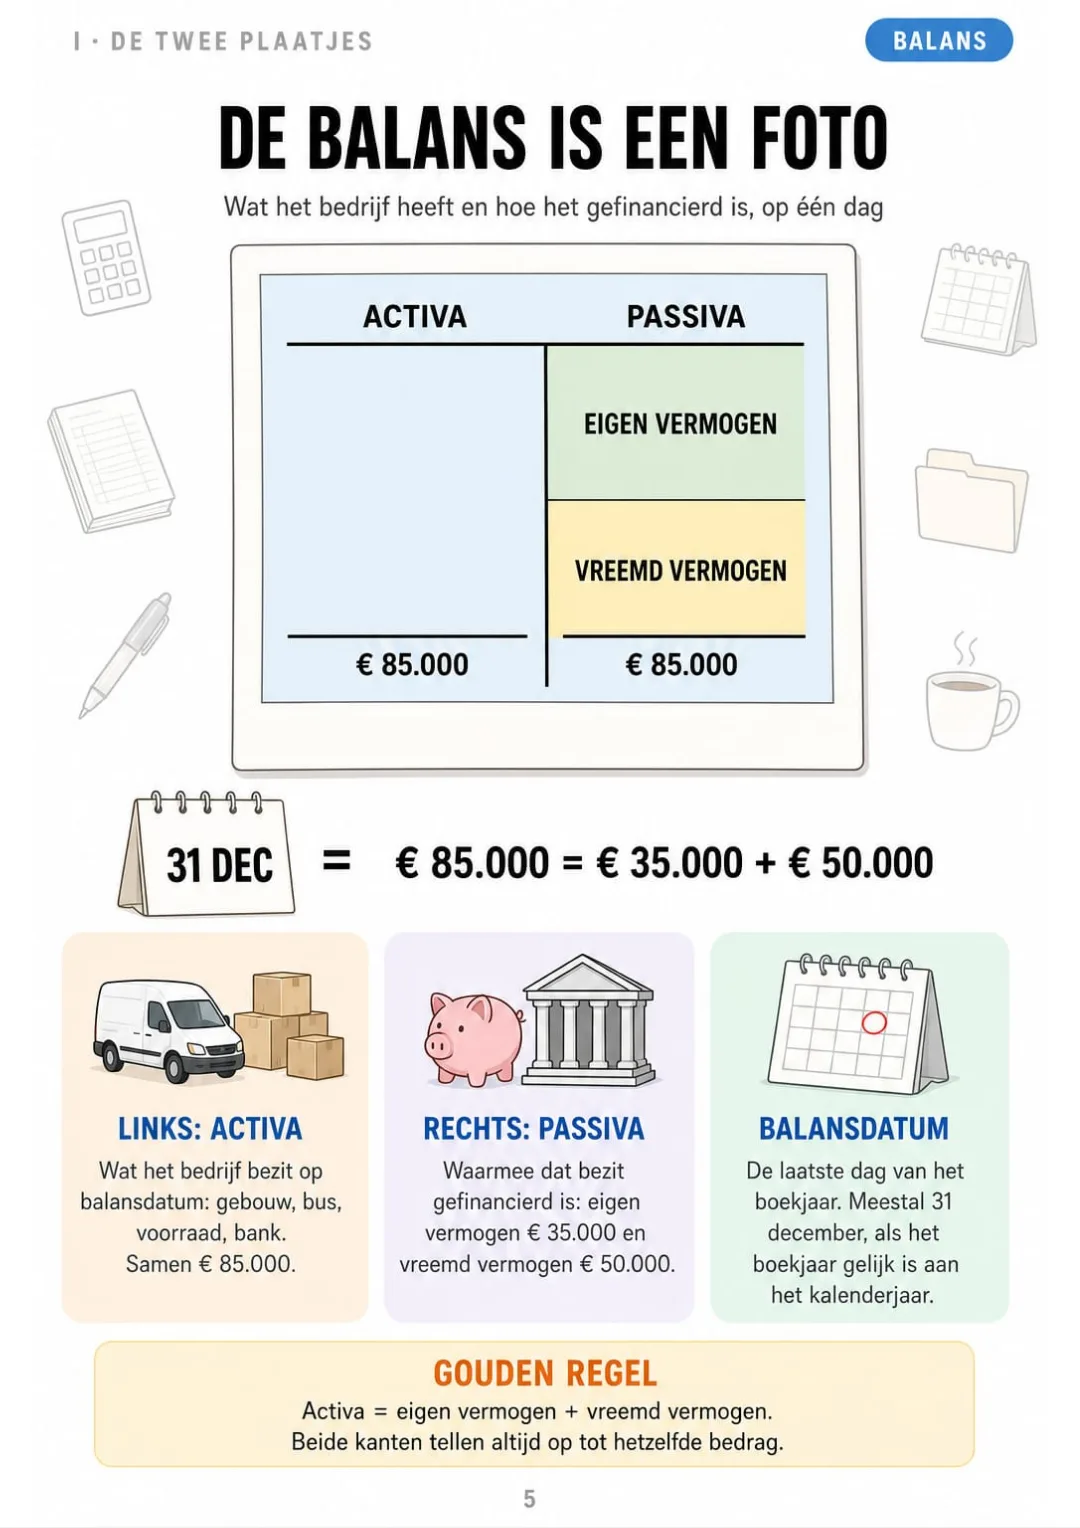
Activa € 85.000 = eigen vermogen € 35.000 + vreemd vermogen € 50.000
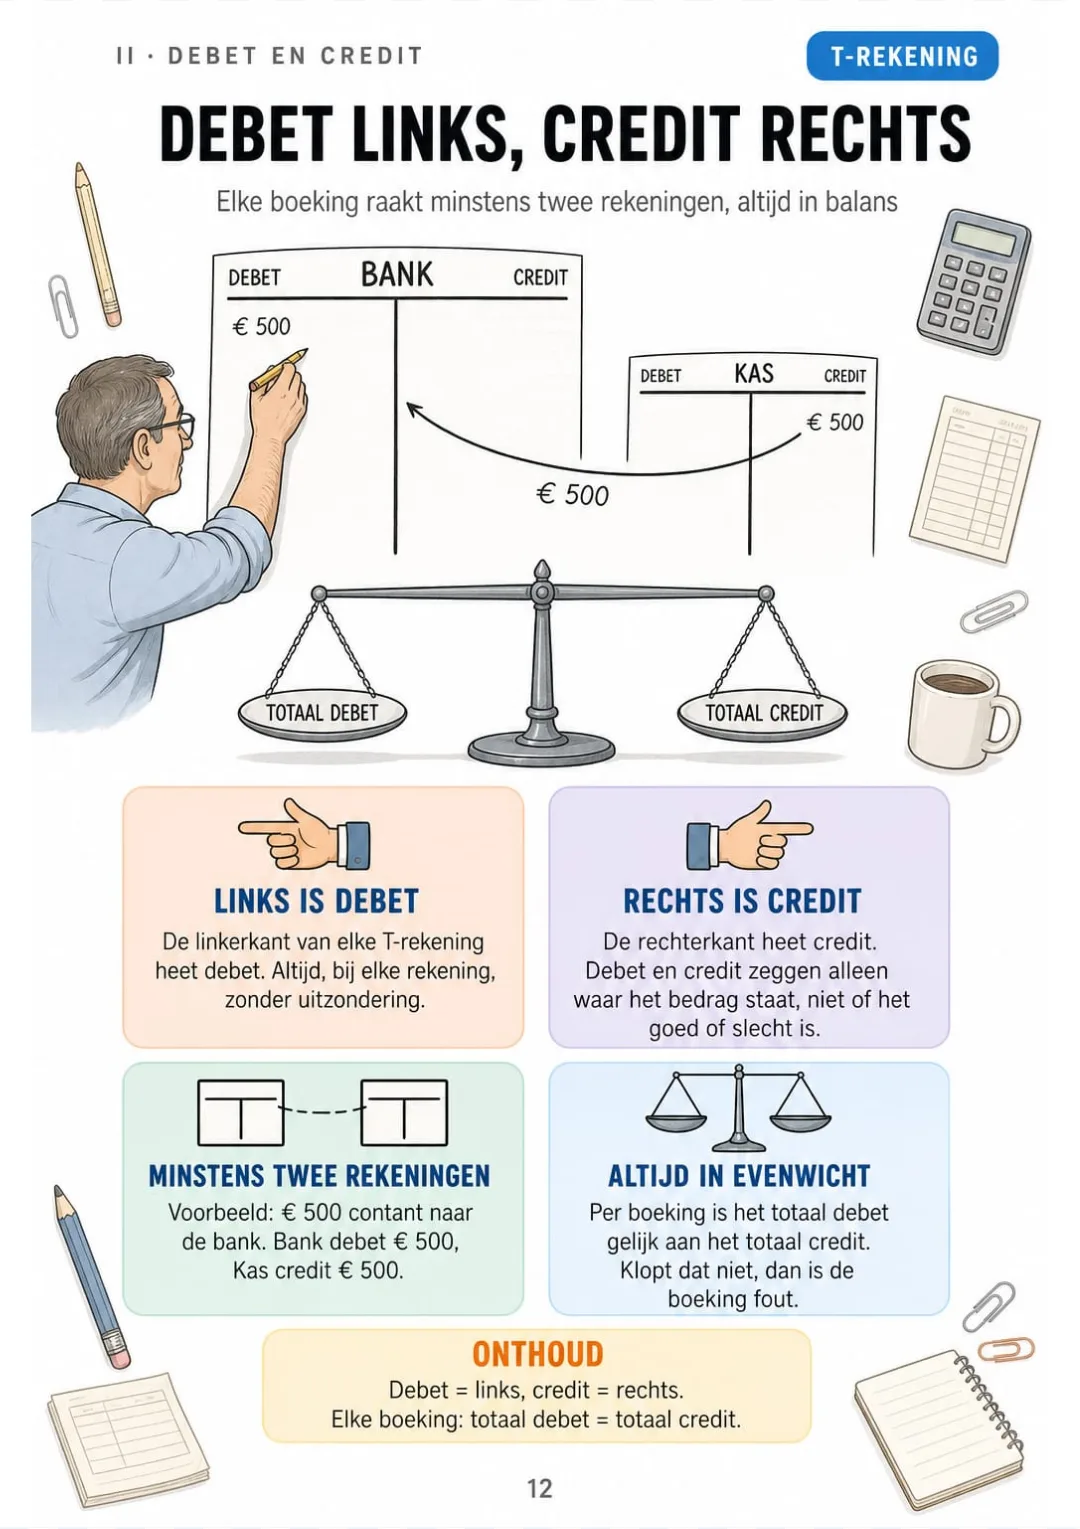
De T-rekening getekend: debet links, credit rechts, totaal debet = totaal credit.
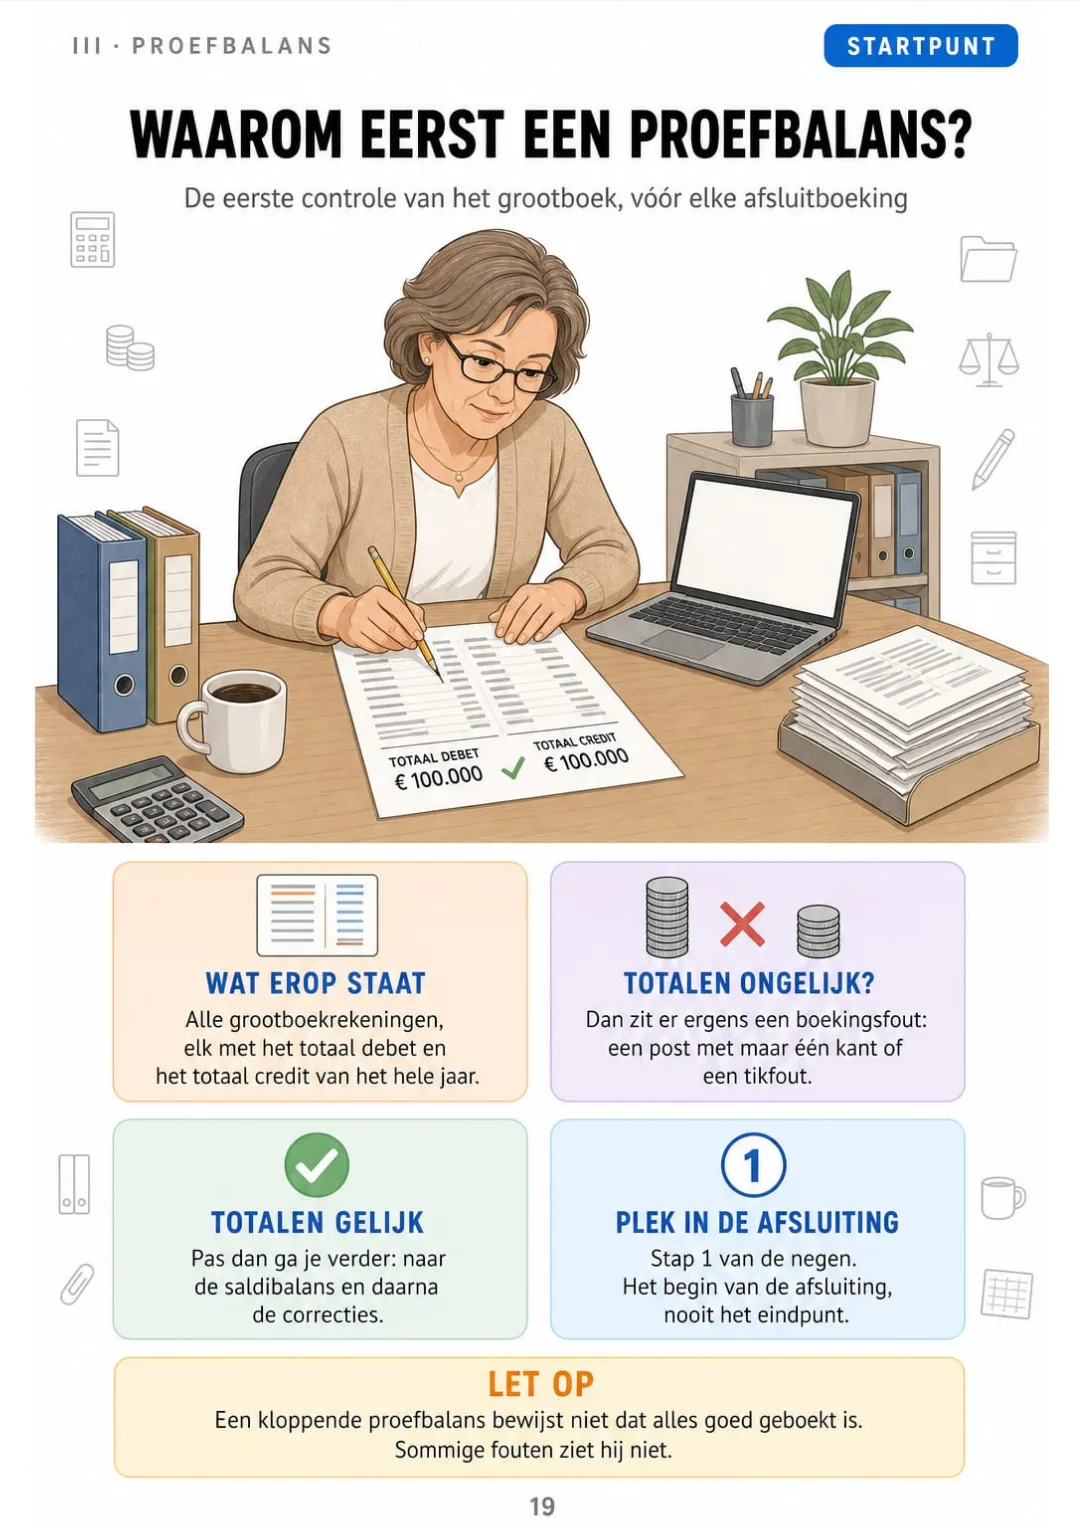
Proefbalans: totaal debet = totaal credit, anders zit er een boekingsfout in.
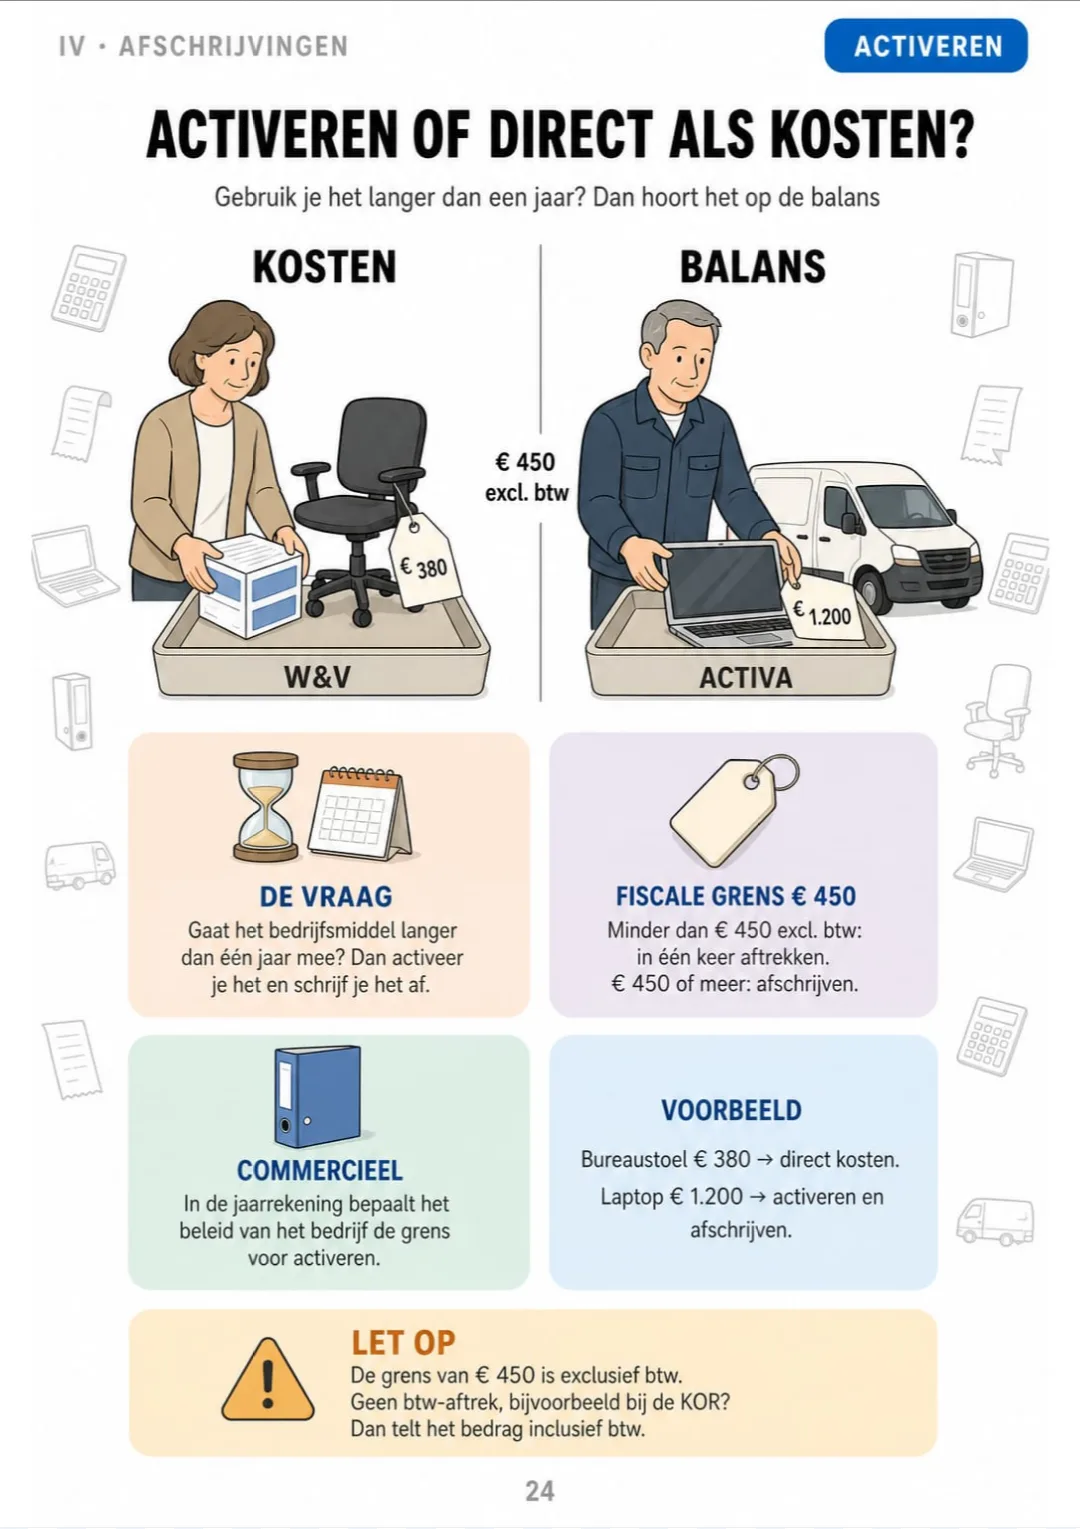
Fiscaal: onder € 450 excl. btw direct kosten, vanaf € 450 afschrijven.
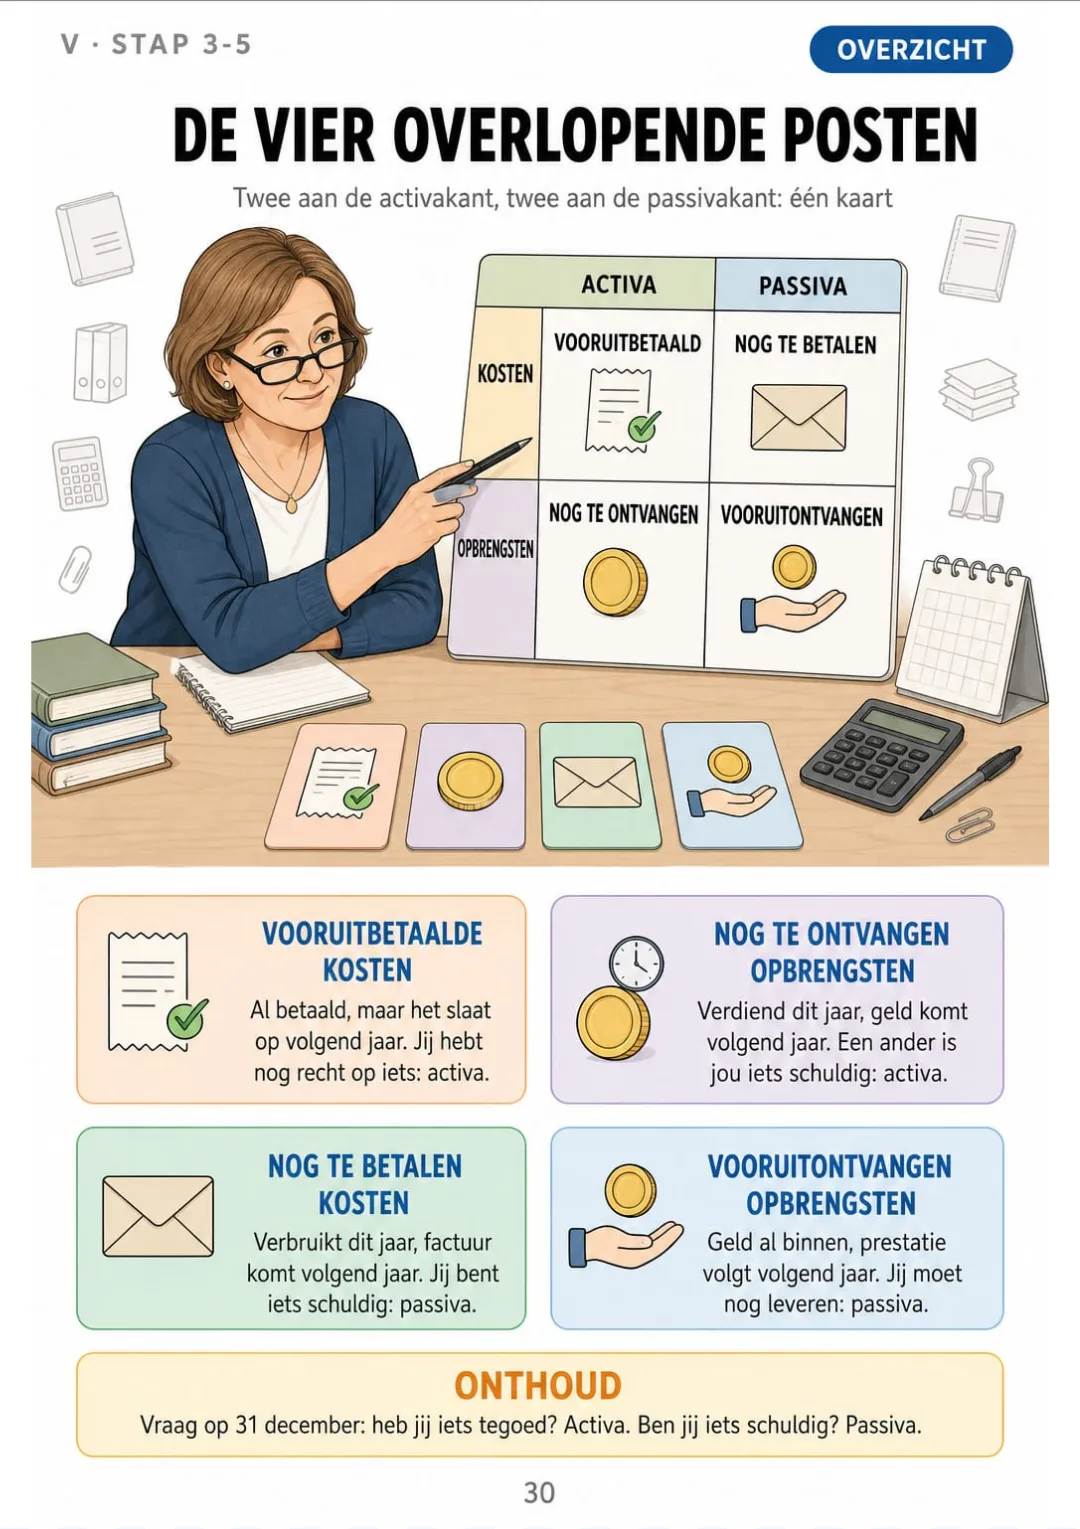
Vooruitbetaald en nog te ontvangen = activa · nog te betalen en vooruitontvangen = passiva
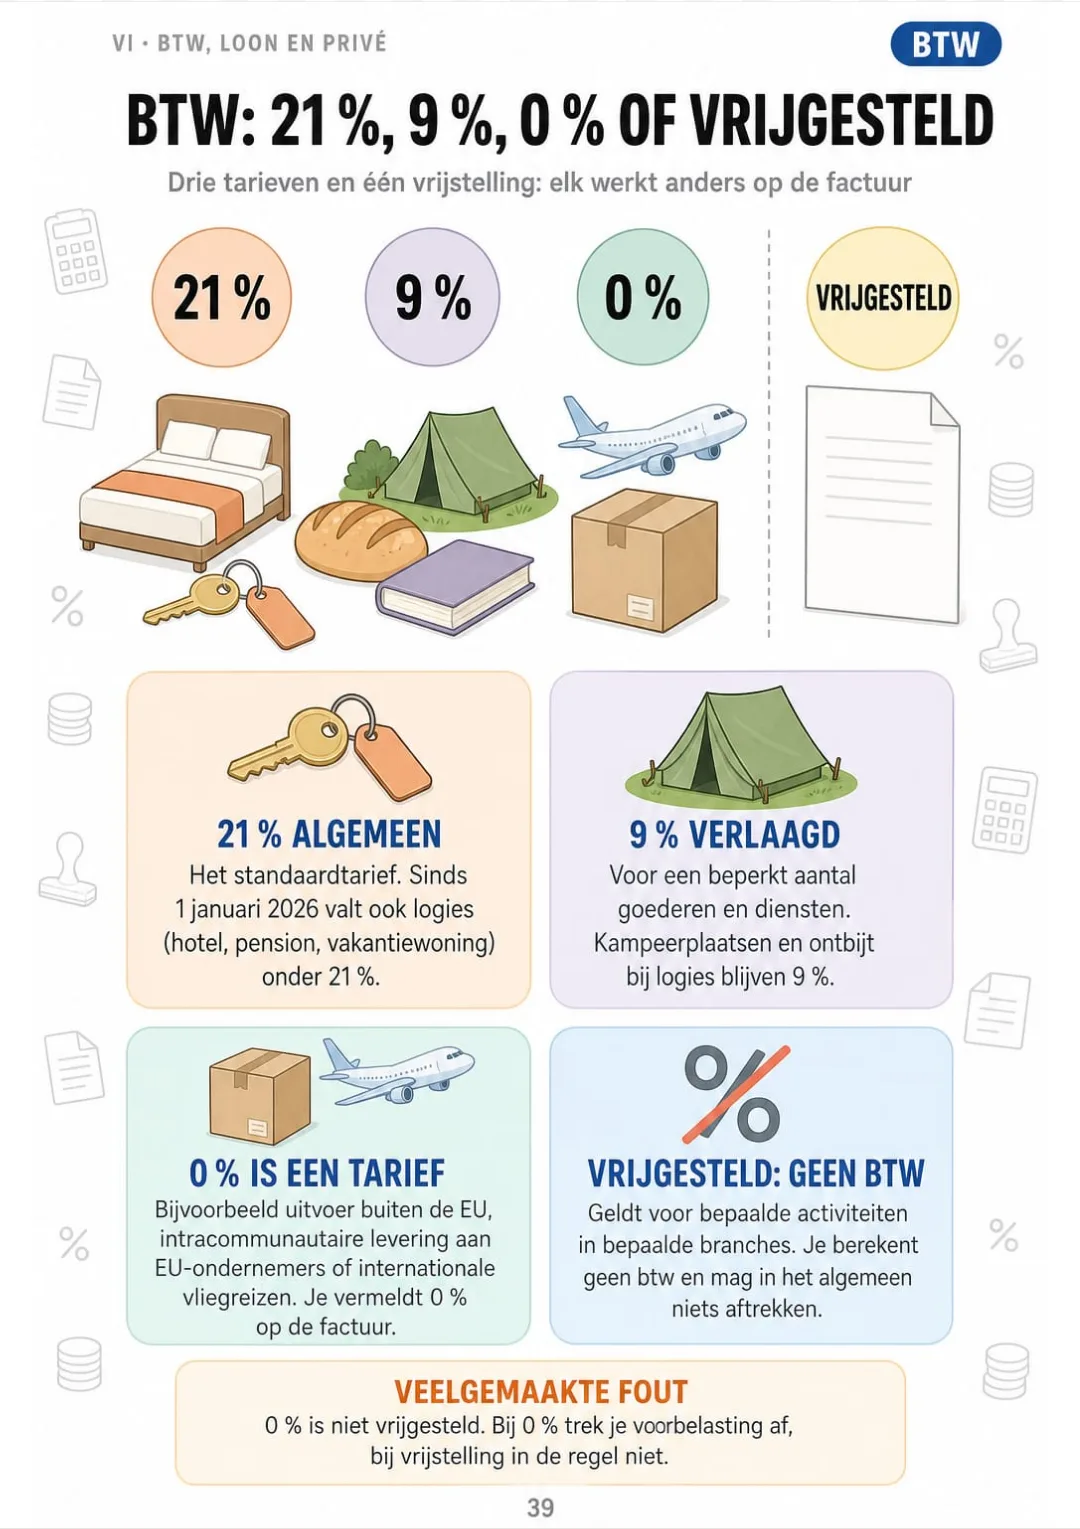
21 %, 9 %, 0 % en vrijgesteld naast elkaar, met de logieswijziging van 2026
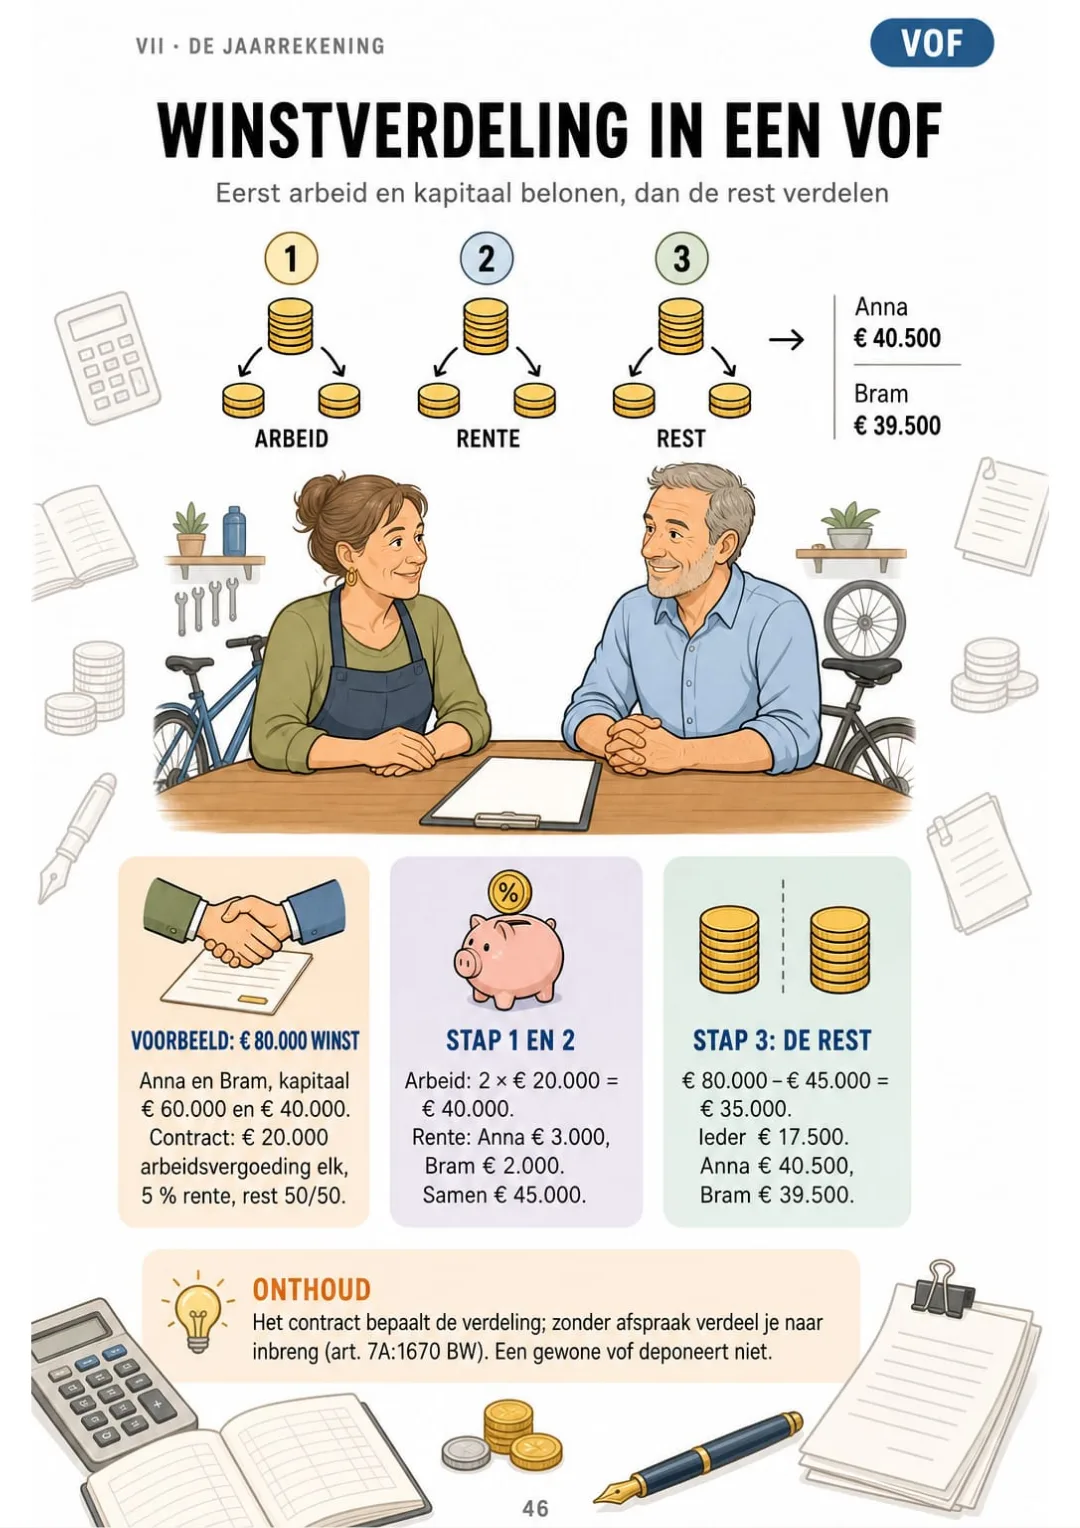
Vof: arbeidsvergoeding, rente over kapitaal, rest volgens contract — uitgewerkt met € 80.000.
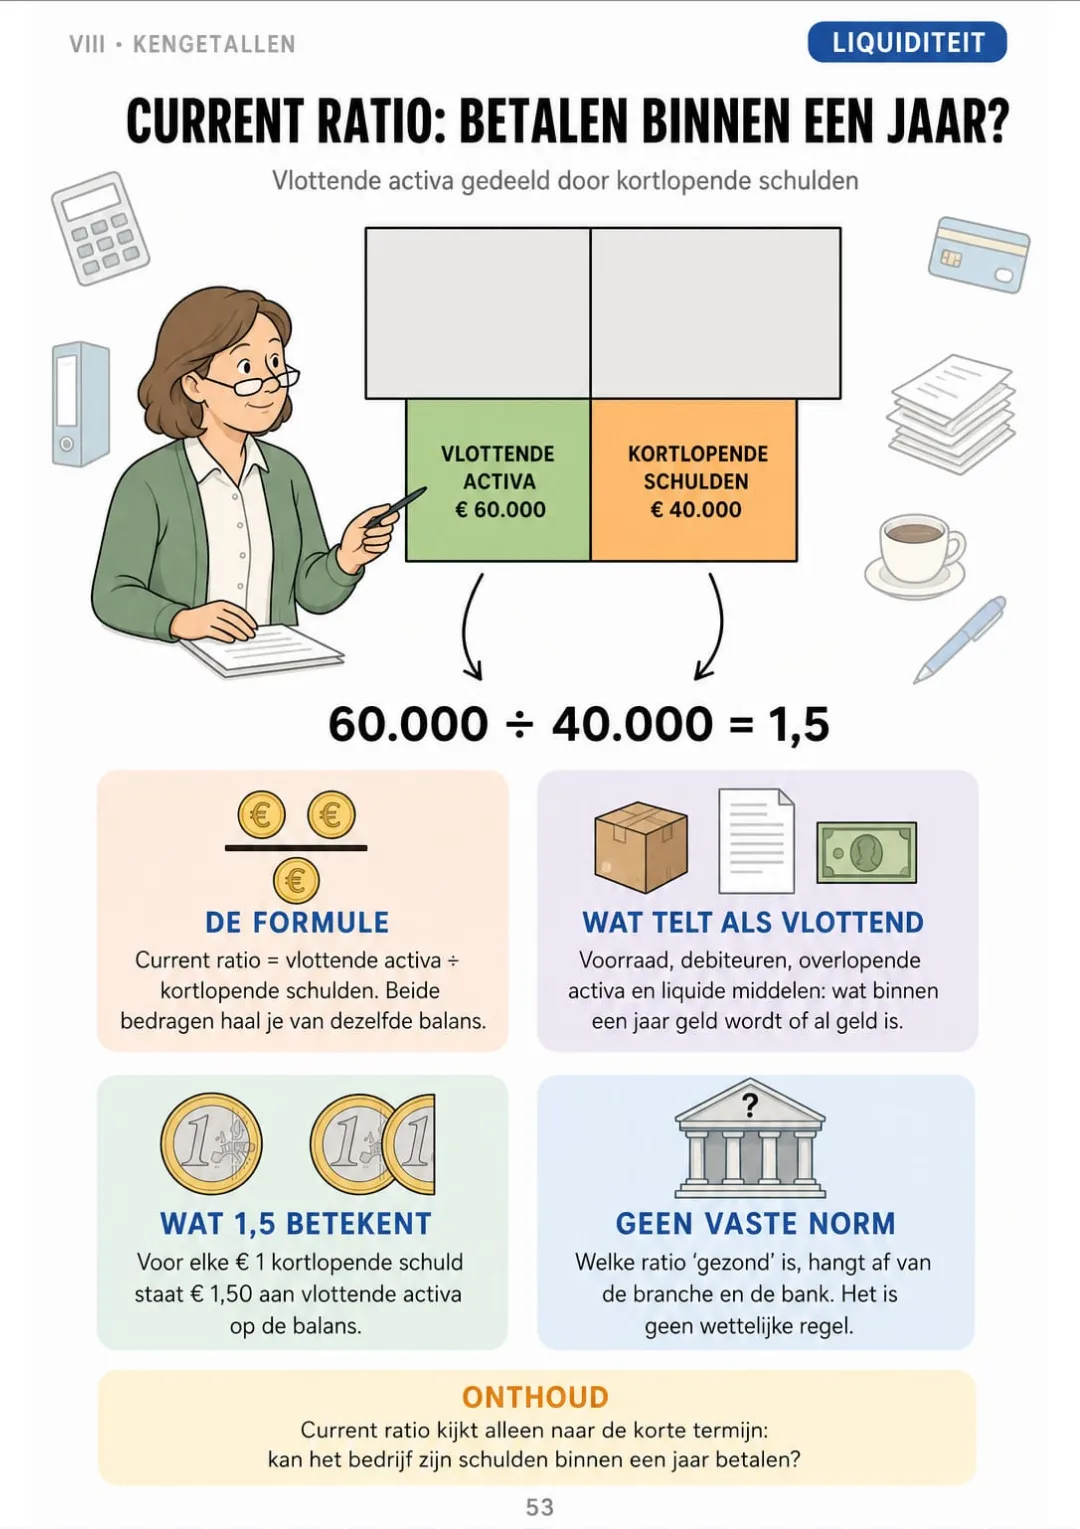
Current ratio: € 60.000 vlottende activa ÷ € 40.000 kortlopende schulden = 1,5

De inhoud: 9 delen en 61 onderwerpen

De twee plaatjes: balans en resultatenrekening

p. 5–11
  1. De balans is een foto van 31 december
  2. De resultatenrekening is de film van het jaar
  3. Activa: van vast naar vlottend
  4. Passiva: eigen vermogen, langlopend en kortlopend
  5. Hoe winst de balans laat groeien
  6. Kosten of uitgaven? Opbrengsten of ontvangsten?
  7. Het toerekeningsprincipe in één tekening

Debet en credit zonder twijfel

p. 12–18
  1. Debet links, credit rechts: de T-rekening
  2. De vaste regel: waar komt een toename?
  3. Het rekeningschema: rubriek 0 tot en met 9
  4. De journaalpost: zo schrijf je hem op
  5. Inkopen en verkopen met btw boeken
  6. Memoriaal: de plek voor correcties
  7. Tussenrekeningen: tijdelijk parkeren

De proefbalans en de kolommenbalans

p. 19–23
  1. Waarom eerst een proefbalans?
  2. Van proefbalans naar saldibalans
  3. De kolommenbalans in vier blokken
  4. Fouten die de proefbalans niet vindt
  5. De afsluitvolgorde in negen stappen

Stap 2: vaste activa en afschrijvingen

p. 24–29
  1. Activeren of direct als kosten?
  2. Lineair afschrijven: (aanschaf − restwaarde) ÷ jaren
  3. Aangeschaft halverwege het jaar
  4. De afschrijvingsboeking
  5. Een bedrijfsmiddel verkopen: boekwinst of boekverlies
  6. Commercieel en fiscaal: twee keer afschrijven

Stap 3-5: overlopende posten, voorraad en debiteuren

p. 30–38
  1. De vier overlopende posten op één kaart
  2. Vooruitbetaalde verzekering: activa
  3. Nog te betalen kosten: passiva
  4. Vooruitontvangen huur en nog te ontvangen rente
  5. Overlopende posten terugboeken op 1 januari
  6. Voorraadtelling en kostprijs van de omzet
  7. Voorraad waarderen: kostprijs of lagere marktwaarde
  8. Dubieuze debiteuren: de voorziening
  9. Een vordering definitief afboeken

Stap 6-8: btw, loonheffing en privé

p. 39–45
  1. Btw-tarieven: 21 %, 9 % en 0 %
  2. Af te dragen min te verrekenen = te betalen
  3. De btw-aansluiting op 31 december
  4. Loonheffing en lonen afsluiten
  5. Vakantiegeld reserveren
  6. Privéopnamen in de eenmanszaak
  7. Privégebruik van de auto en de telefoon

Stap 9 en de jaarrekening volgens de wet

p. 46–52
  1. Winstverdeling in een vof
  2. Winstverdeling in een bv: reserves en dividend
  3. Wie moet een jaarrekening deponeren?
  4. De grootteklassen van de KVK
  5. Wat er in de jaarrekening staat
  6. Termijnen: opmaken, vaststellen, deponeren
  7. Gebeurtenissen na balansdatum

Kengetallen: de jaarrekening lezen

p. 53–57
  1. Liquiditeit: current ratio
  2. Liquiditeit: quick ratio
  3. Solvabiliteit
  4. Rentabiliteit: REV en RTV
  5. Kengetallen uitleggen aan de accountant

Mini-casus en herhaling

p. 58–65
  1. Mini-casus: de saldibalans van een fietsenwinkel
  2. Mini-casus: afschrijvingen en overlopende posten
  3. Mini-casus: voorraad, debiteuren en btw
  4. Mini-casus: privé en de definitieve jaarrekening
  5. Waar hoort het? Twintig posten in één overzicht
  6. De zeven meest gemaakte boekingsfouten
  7. Afsluitchecklist op één pagina
  8. Begrippenlijst van A tot Z

Voor wie dit boek is

Je studeert boekhouden naast je werk

Elke avond één onderwerp op één pagina: je ziet waar een post hoort, in plaats van regels te stampen.

Je examen komt eraan

De afsluitvolgorde in negen stappen en het oefenboek met uitwerking: je herhaalt elke stap met de journaalpost en de berekening erbij.

Je doet de administratie al

In december pak je de pagina erbij: afschrijvingen, overlopende posten of de btw-aansluiting, met de boeking en een echt bedrag.

Plus: 2 gratis boeken

Oefenboek: vragen in examenstijl met uitwerking
BONUS 1

Oefenboek: vragen in examenstijl met uitwerking

Je oefent elke stap van de jaarafsluiting met vragen in examenstijl en ziet bij elk antwoord de journaalpost en de berekening.
De 10 meest gemaakte fouten bij de jaarafsluiting
BONUS 2

De 10 meest gemaakte fouten bij de jaarafsluiting

Je ziet elke veelgemaakte fout naast de juiste versie, getekend, zodat je hem herkent voordat hij in je balans terechtkomt.

30 dagen garantie

30 dagen garantie: als een bestand niet opent, als de inhoud niet is wat de productpagina beschrijft, als je twee keer hebt betaald of als de e-mail nooit is aangekomen, stuur ons een bericht en we betalen je het volledige bedrag terug. Je betaalt maar één keer. Geen abonnement.

Veelgestelde vragen

Is het iets voor mij als ik naast mijn werk boekhouden studeer of al de administratie doe?

Ja. Het begint bij de balans als foto van 31 december en gaat stap voor stap naar de complete jaarrekening. De onderwerpen zijn die van het Praktijkdiploma Boekhouden en de mbo-opleidingen financiële administratie: proefbalans, kolommenbalans, afschrijvingen, overlopende posten, btw en winstverdeling. Doe je de administratie al, dan gebruik je het als naslag bij de afsluiting: terugboeken op 1 januari, dubieuze debiteuren, de btw-aansluiting en commercieel tegenover fiscaal afschrijven, elk met de journaalpost en een echt bedrag.

Waar komt de inhoud vandaan?

De inhoud is gecontroleerd aan de hand van de Nederlandse regels: Burgerlijk Wetboek Boek 2 Titel 9, de grootteklassen en deponeringsregels van de KVK zoals ze gelden vanaf boekjaar 2024, en de btw-tarieven van de Belastingdienst: 21 %, 9 %, 0 % en vrijgesteld.

Is het officieel materiaal?

Nee. Het is een geïllustreerd studieboek, niet uitgegeven door een examenorganisatie, een opleiding, de KVK of de Belastingdienst. Je krijgt er geen certificaat of diploma mee: dat haal je via je opleiding of je examen.

Vervangt het mijn cursus of opleiding?

Nee. Het is een aanvulling om de stof te begrijpen en te herhalen. Het vervangt geen opleiding en geen advies van je accountant.

Zijn de oefenvragen dezelfde als op het examen?

Nee. Ze zijn voor dit boek geschreven, in examenstijl, en bij elk antwoord zie je de journaalpost en de berekening.

Wanneer en hoe krijg ik het?

Als pdf per e-mail, op het adres dat je bij de betaling invult. De 2 cadeauboeken zitten erbij.

Moet ik elke maand betalen?

Nee. Je betaalt één keer. Er is geen abonnement.

Kan ik het op papier hebben?

Je krijgt geen gedrukt boek per post. Het is een pdf die je thuis of bij een copyshop kunt printen: het hele boek of alleen de pagina's die je nodig hebt.

Hoe werkt het terugbetalen?

30 dagen garantie: als een bestand niet opent, als de inhoud niet overeenkomt met wat de productpagina beschrijft, als er twee keer is afgeschreven of als de e-mail nooit is aangekomen, stuur ons een bericht en we betalen je het volledige bedrag terug.

Hoe werkt het terugbetalen?

Je hebt 30 dagen. We betalen je alles terug als het bestand niet opent, als het boek niet is wat je op deze pagina ziet, als er twee keer is afgeschreven of als de e-mail niet aankomt: stuur ons gewoon een bericht.

€19,90€58,20
Ik wil het boek · €19,90

Het is een digitaal boek in PDF: het komt per e-mail, er wordt niets op papier verstuurd.

Meer boeken over dit onderwerp

Boekhouden in Beeld

Boekhouden begrijpen vanaf nul: debet en credit, journaalposten, balans, winst-en-verliesrekening, btw, overlopende…

Vanaf €19,90 €58,20