Study in Pictures🌐 Italiano (Italia)
Il Bilancio d'Esercizio Illustrato

Libro digitale in PDF · si legge sul telefono e si stampa

Il Bilancio d'Esercizio Illustrato

Stato patrimoniale, conto economico, ammortamenti, ratei e risconti, rendiconto finanziario, riclassificazione, ROE, ROI e ROS. Ogni argomento ha la sua pagina: prima il disegno, poi quello che devi ricordare.

  • 67 pagine illustrate
  • Italiano
  • Garanzia di 30 giorni
19,90 €58,20 €
Voglio il libro · 19,90 €

Prezzo per: Italia. Negli altri paesi, il checkout mostra il prezzo applicato.

Informazioni su questo libro

Che cos'è

Stato patrimoniale, conto economico, ammortamenti, ratei e risconti, rendiconto finanziario, riclassificazione, ROE, ROI e ROS. Ogni argomento ha la sua pagina: prima il disegno, poi quello che devi ricordare.

A Chi Serve Questo Libro
  • Tuo figlio è all'ITE AFM
  • Hai il concorso o la maturità alle porte
  • Lavori già in amministrazione
Cosa tratta
  1. Il bilancio in poche pagine
  2. Lo stato patrimoniale
  3. Il conto economico
  4. Le scritture di fine anno
  5. Dal bilancio di verifica allo schema
  6. Riclassificare e leggere gli indici
  7. Il metodo in 10 passi e il ripasso
Lingua
Italiano (Italia)
Pagine
67
Formato
Libro digitale in PDF · si legge sul telefono e si stampa
Prezzo
19,90 € (Italia)
Consegna
È un libro digitale in PDF: ti arriva via email, non viene spedito nulla di cartaceo.
Garanzia di 30 Giorni
Garanzia di 30 giorni: se un file non si apre, se il contenuto non è quello descritto nella pagina del prodotto, se ti è stato addebitato due volte o se qualcosa non ti arriva, scrivici e ti rimborsiamo il 100% della spesa.

Guarda Dentro il Libro

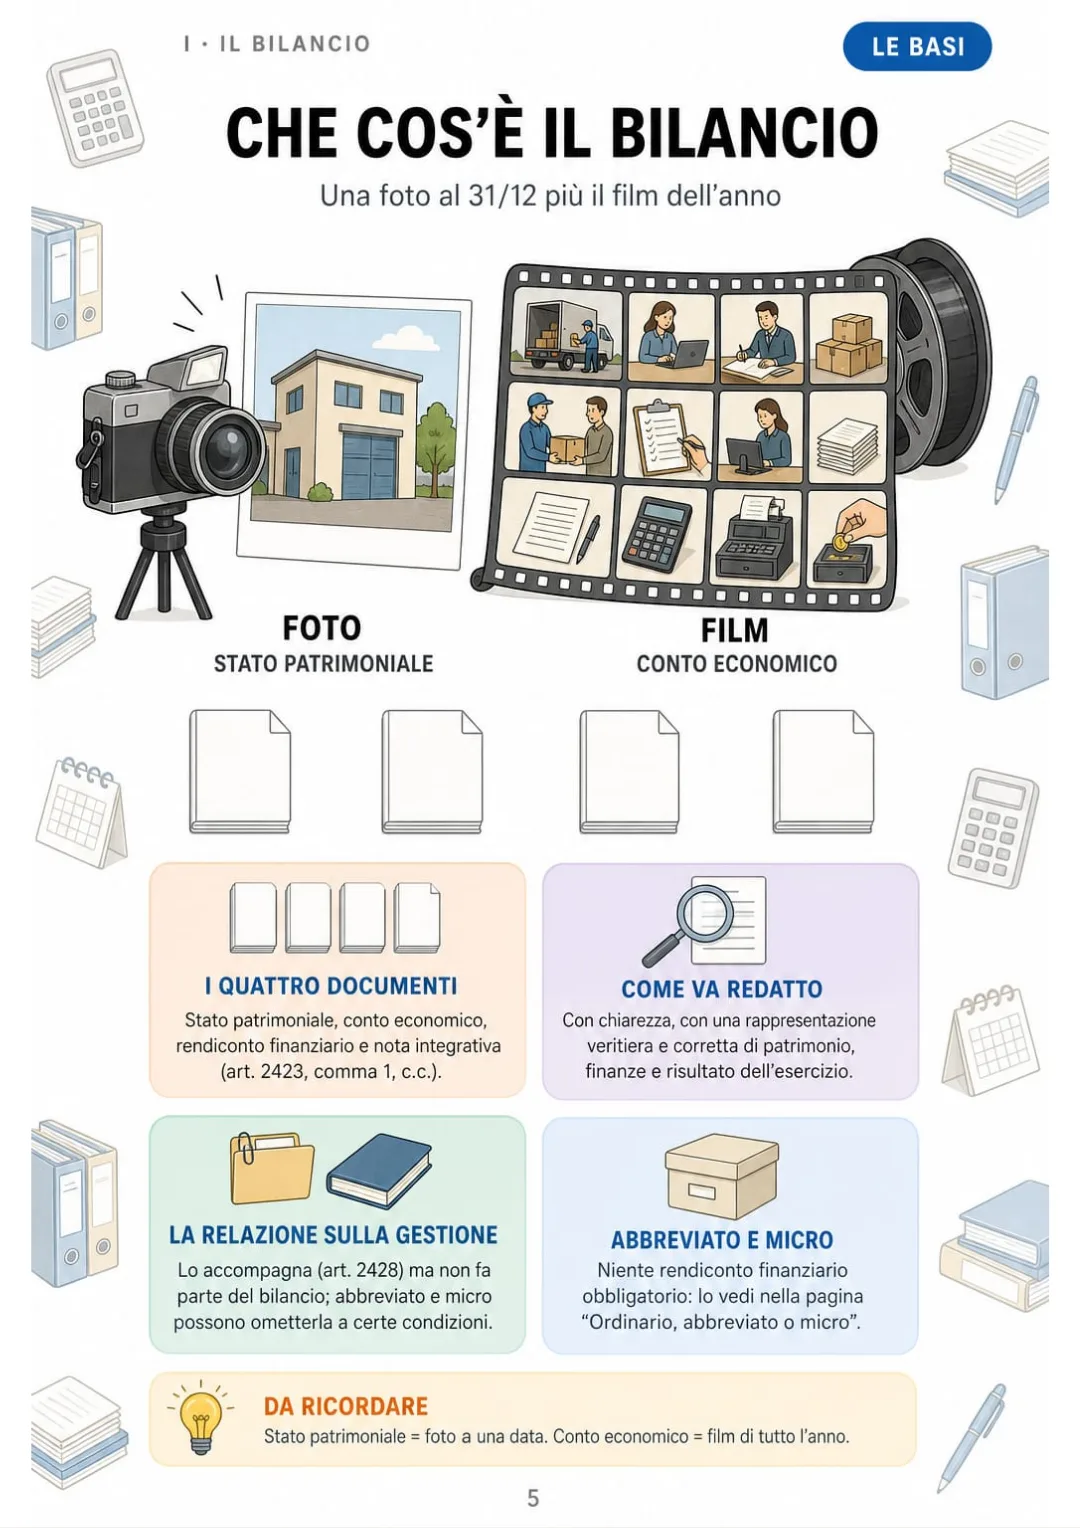
Art. 2423 c.c.: stato patrimoniale, conto economico, rendiconto finanziario e nota integrativa.
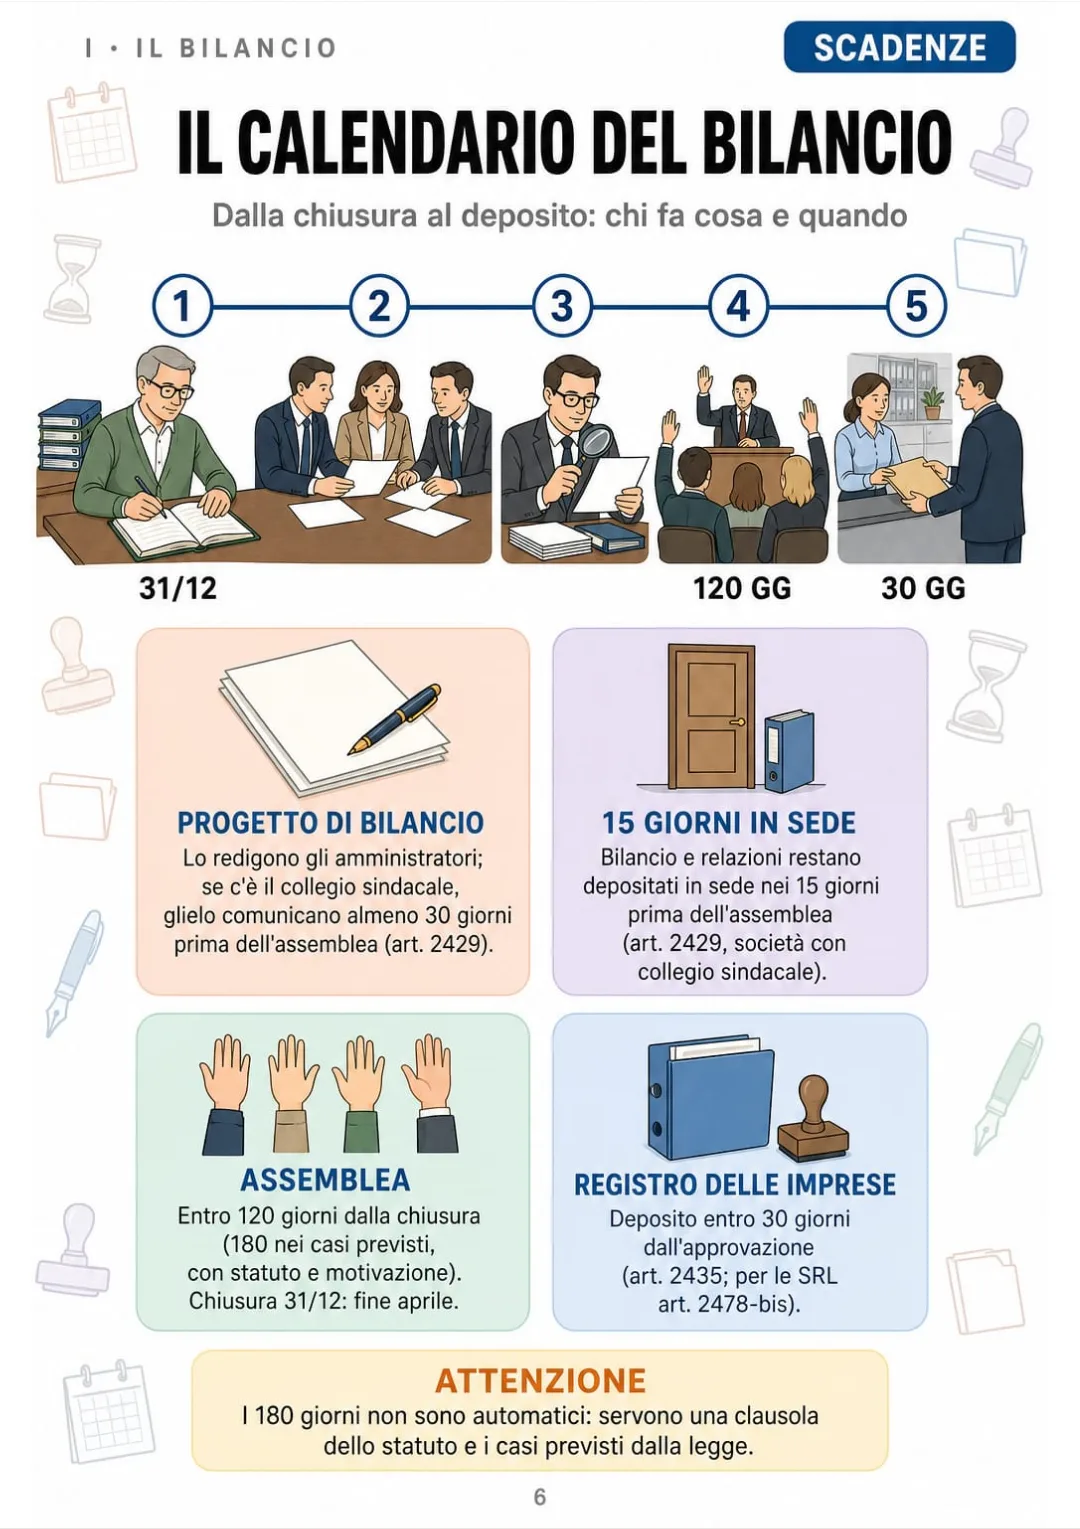
Assemblea entro 120 giorni (180 nei casi previsti), deposito entro 30 giorni dall'approvazione.
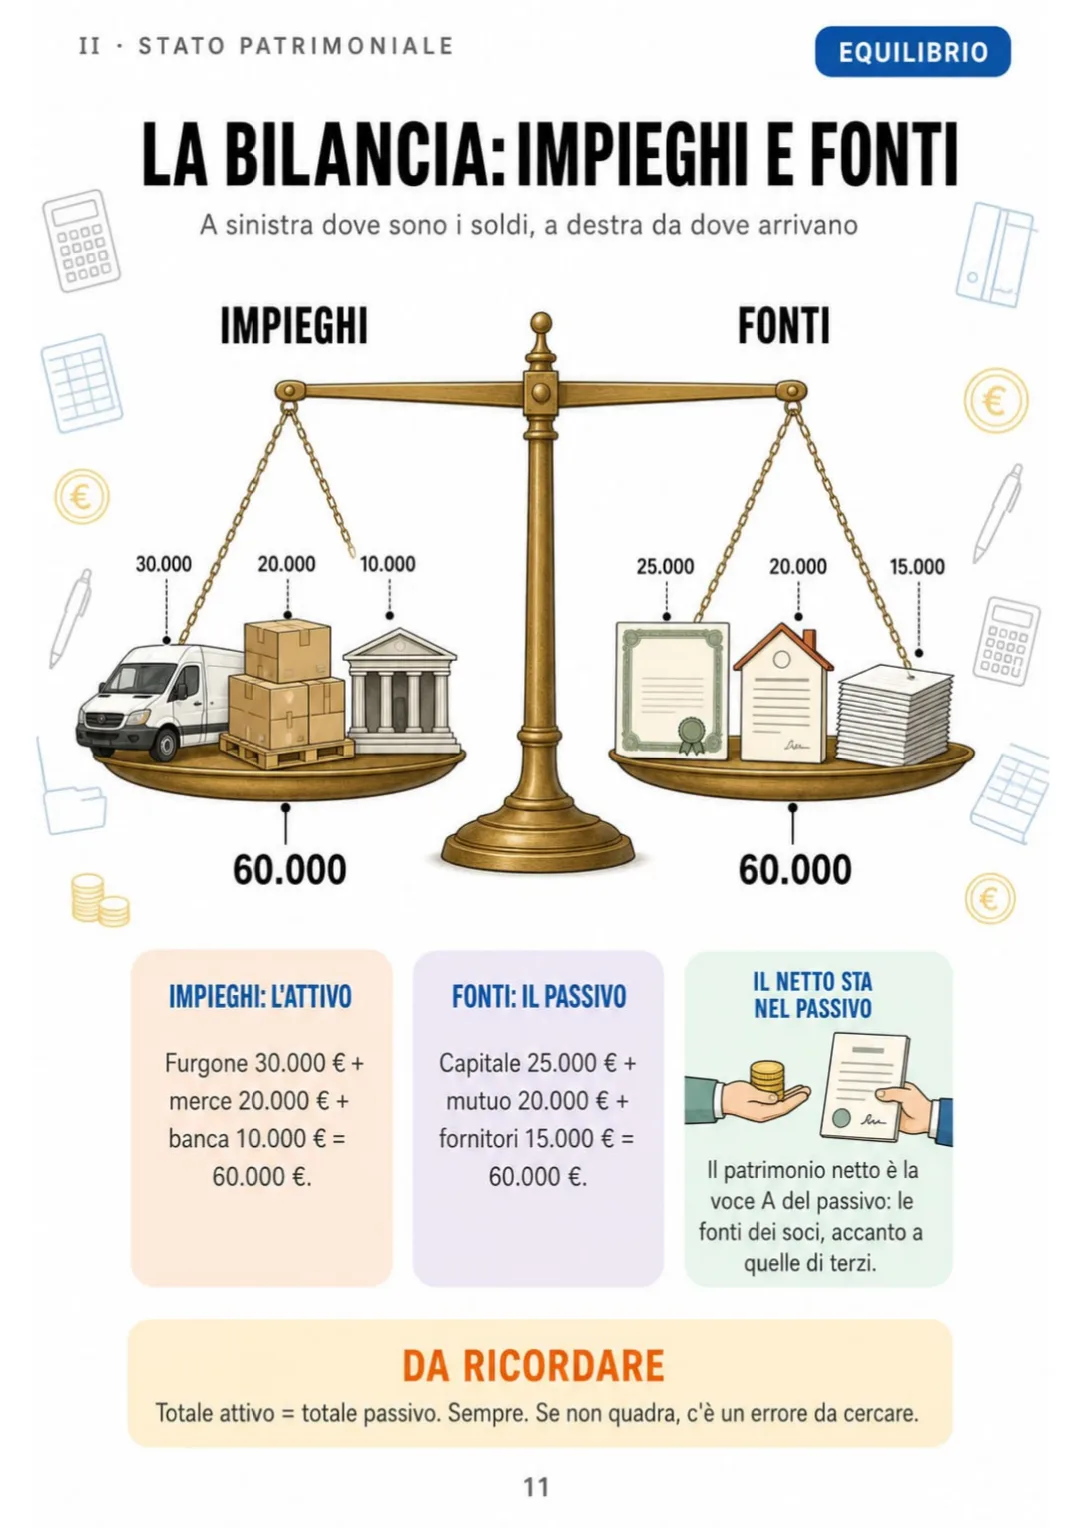
Furgone, merce e banca da una parte, capitale, mutuo e fornitori dall'altra: 60.000 € per lato.
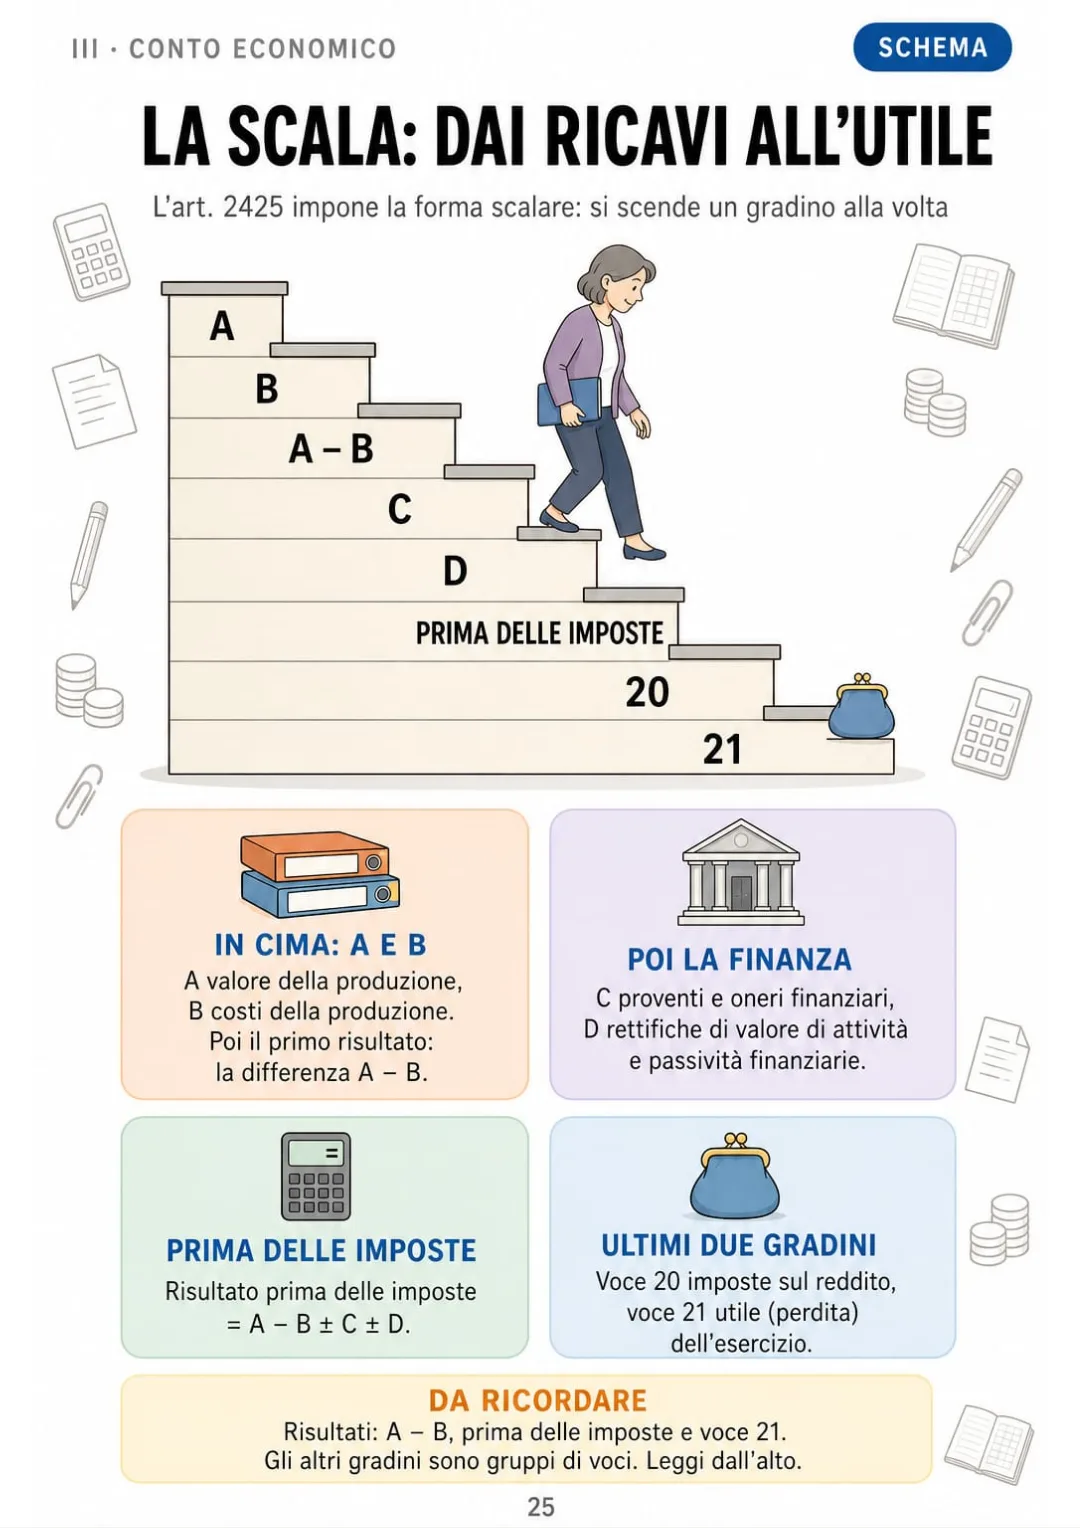
Art. 2425 c.c.: A, B, A − B, C, D, prima delle imposte, 20, 21.
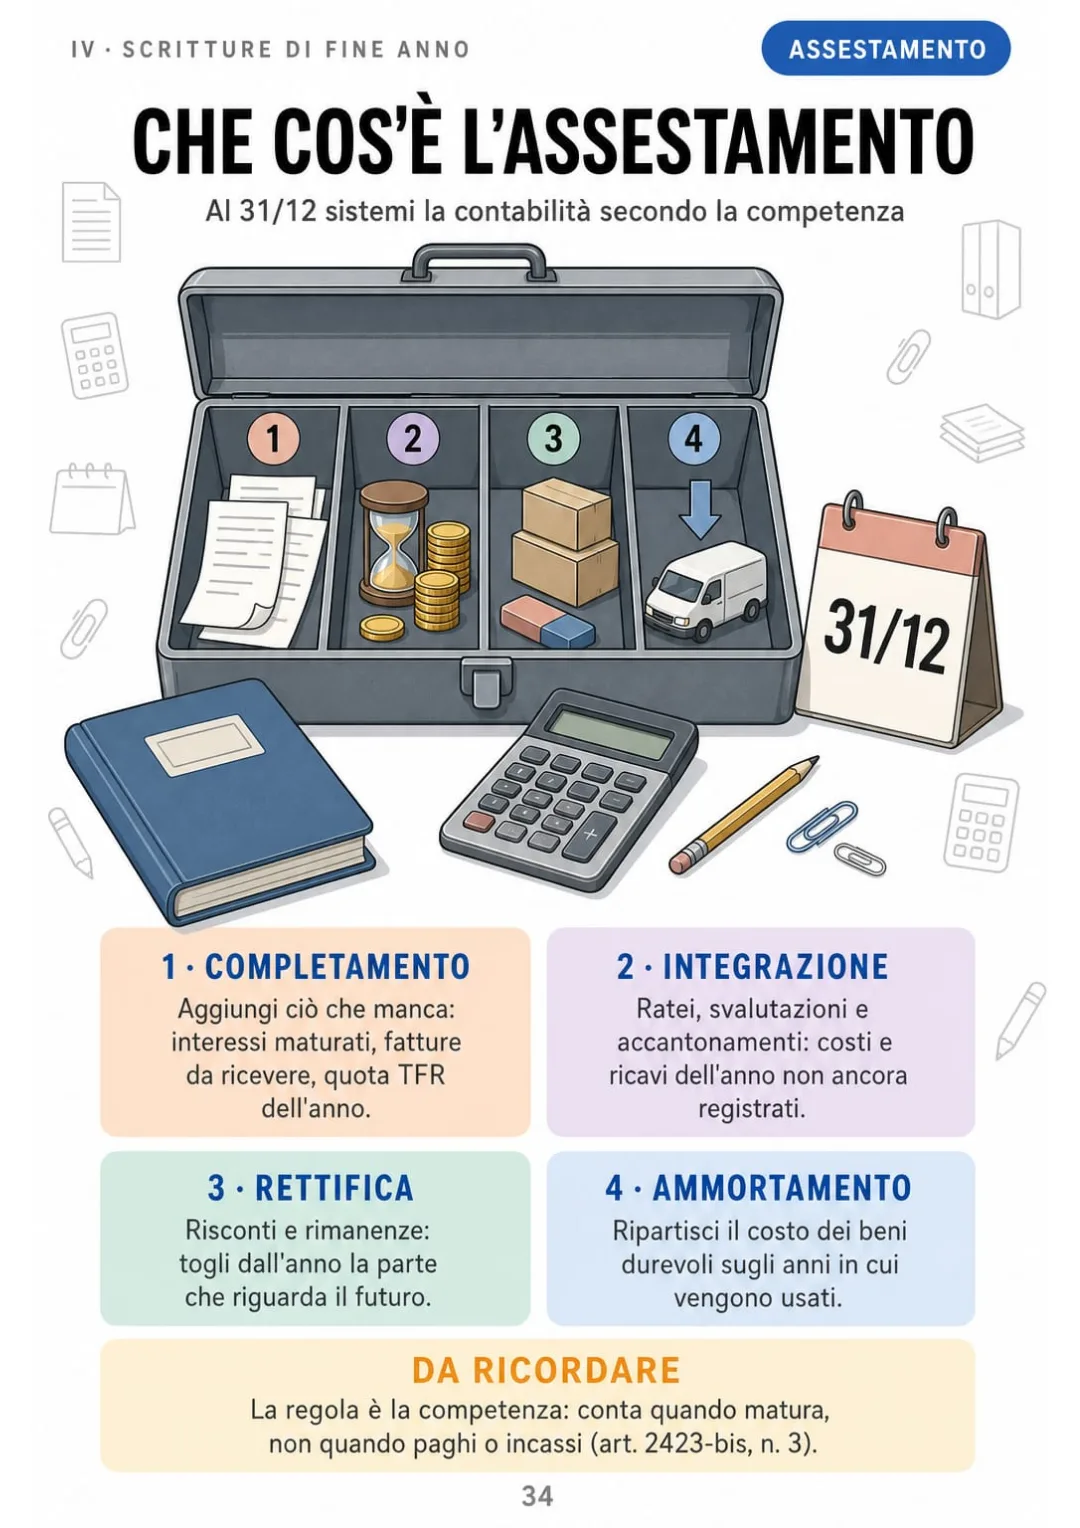
Assestamento: completamento, integrazione, rettifica, ammortamento
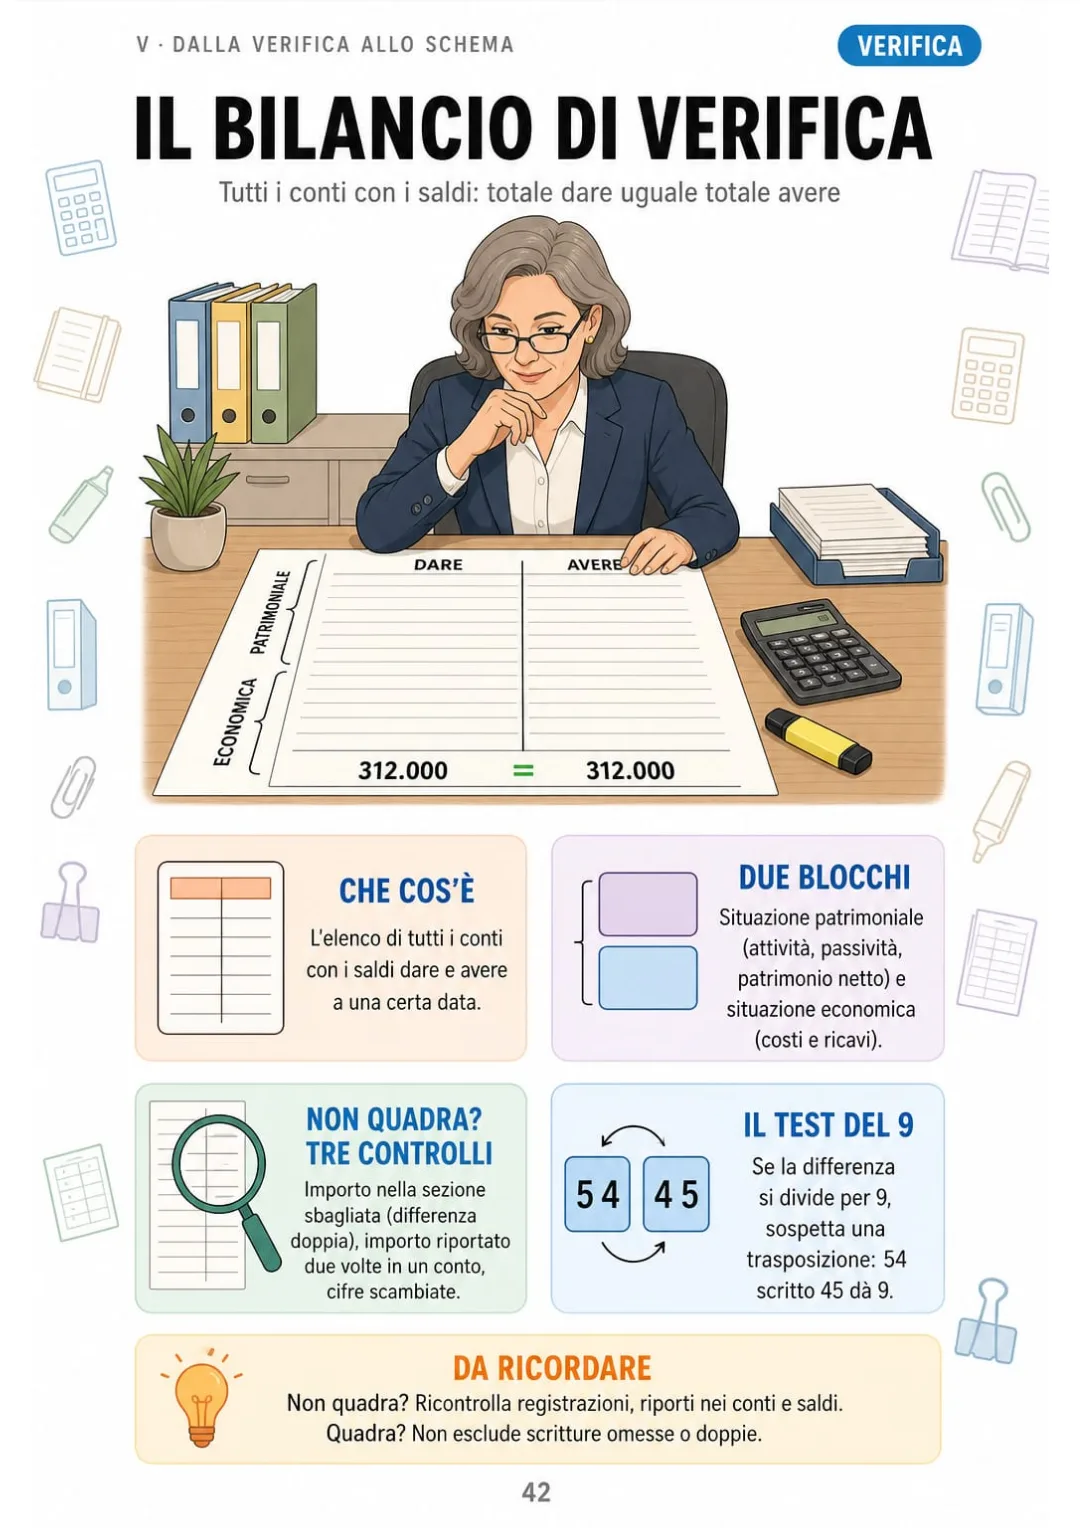
Totale dare = totale avere; differenza divisibile per 9? Sospetta cifre scambiate
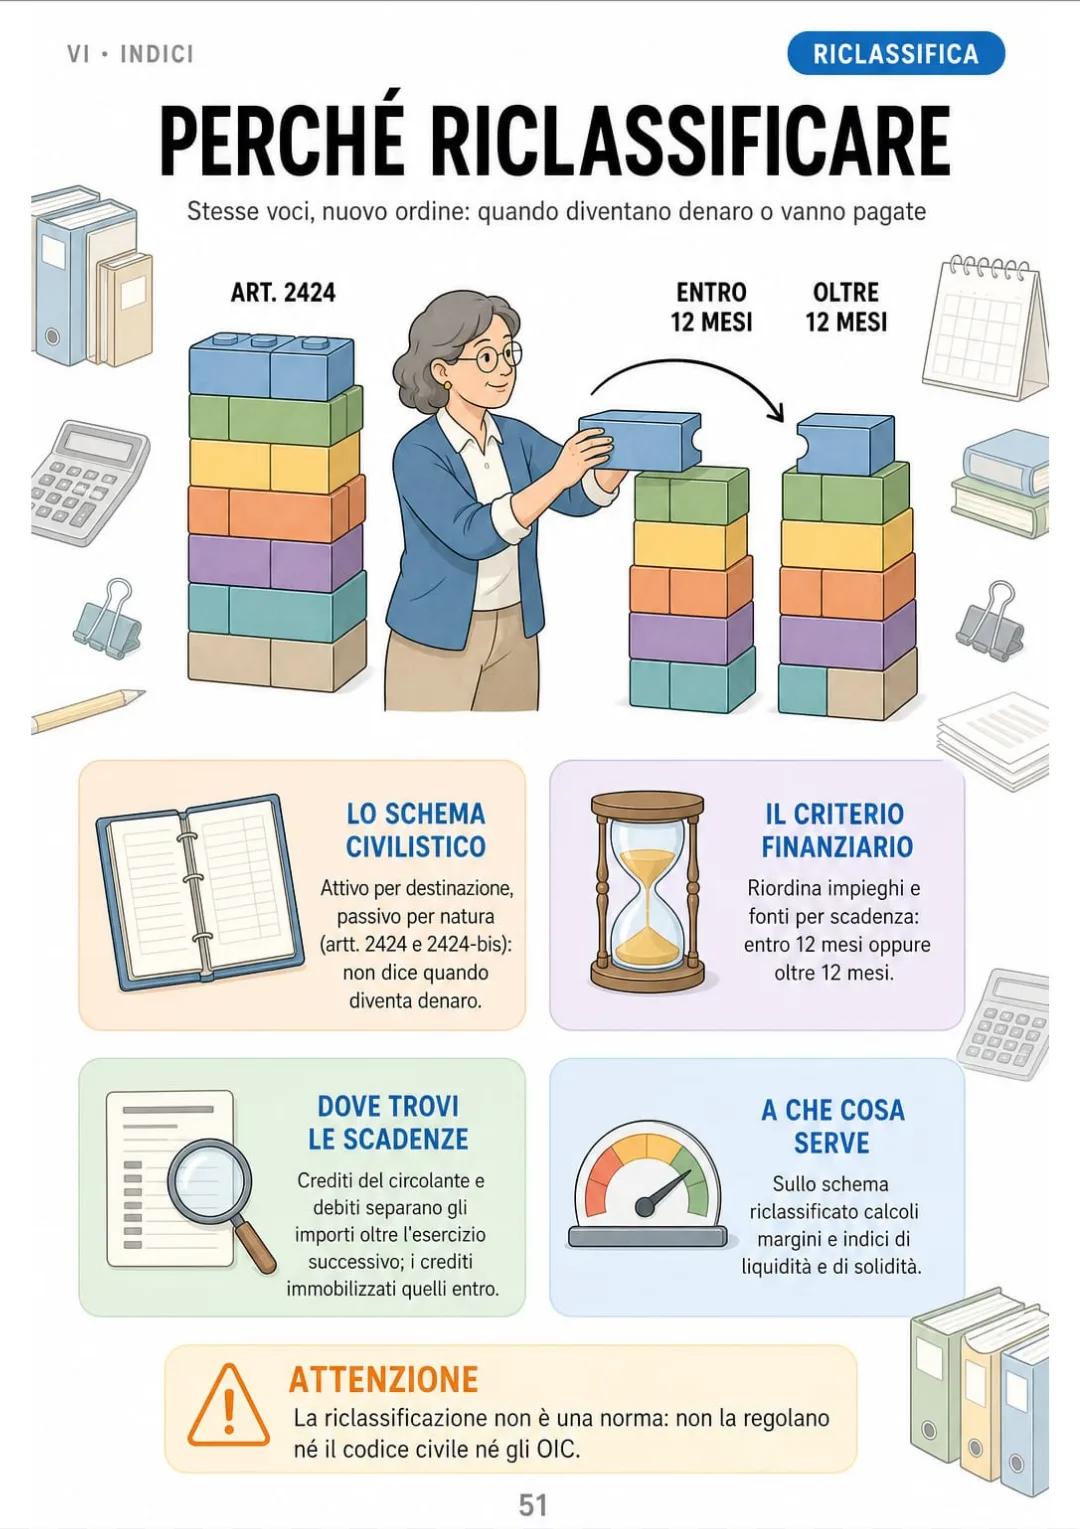
Riclassificare: le voci dell'art. 2424 riordinate entro e oltre 12 mesi
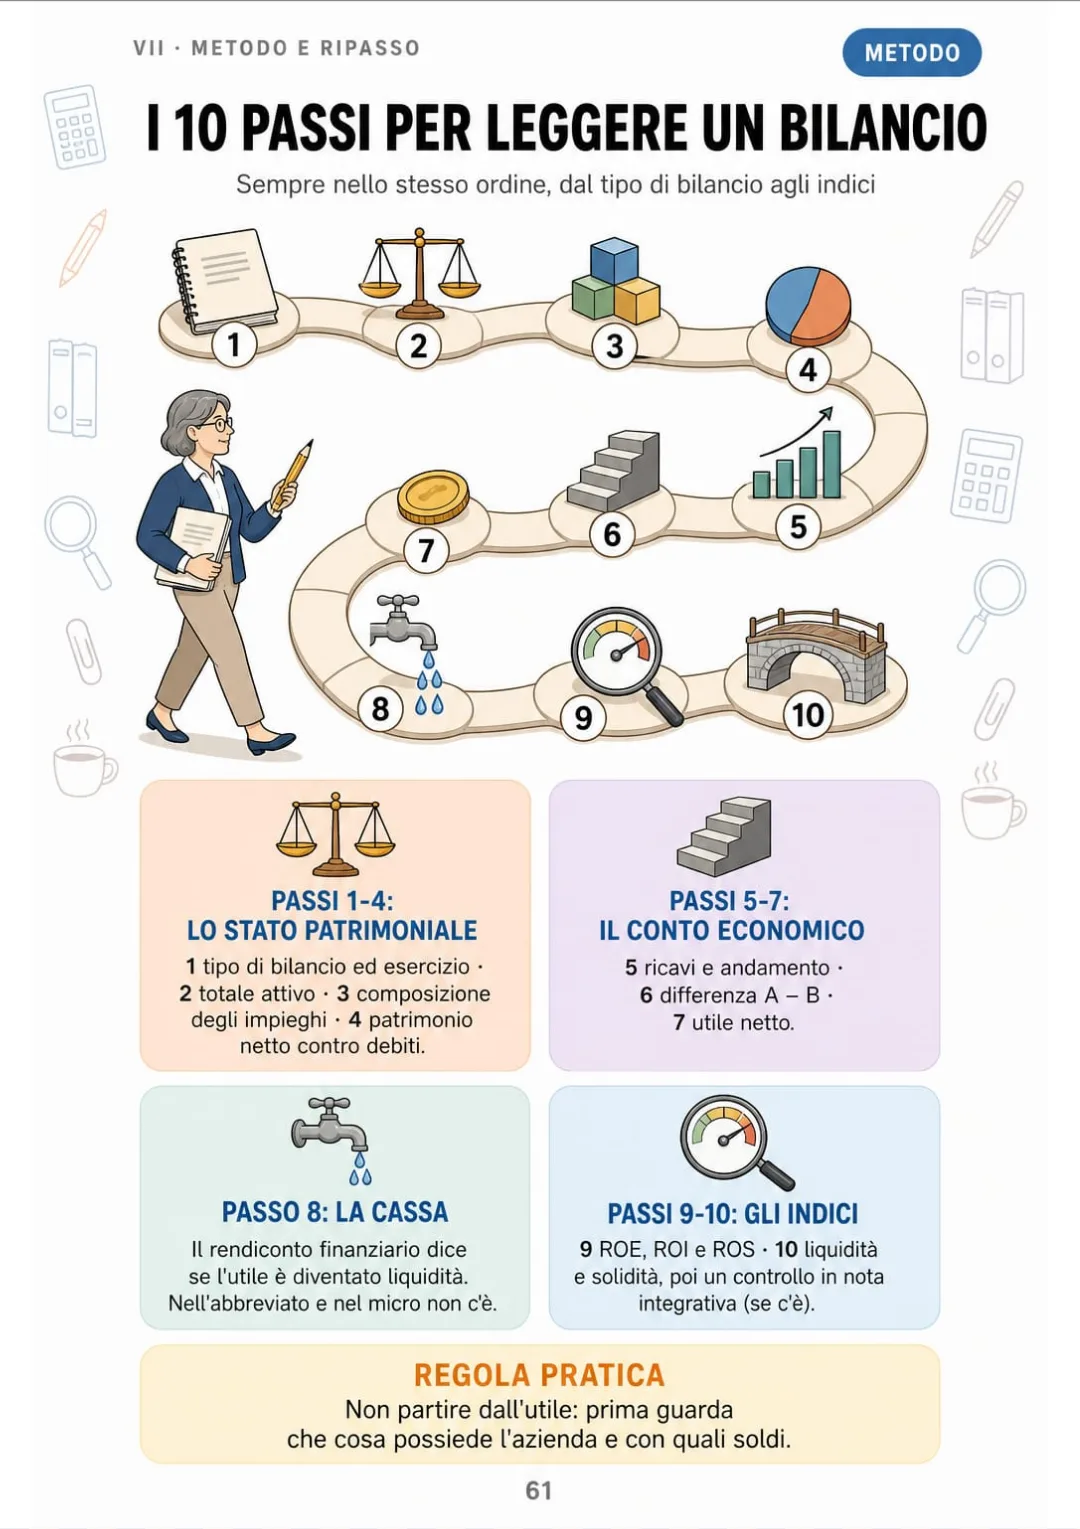
10 tappe fisse: dal tipo di bilancio agli indici, fino al controllo in nota integrativa

Dai un'occhiata alle 7 parti e ai 63 argomenti

Il bilancio in poche pagine

pp. 5-10
  1. Che cos'è il bilancio d'esercizio
  2. Il calendario del bilancio e chi fa cosa
  3. I principi di redazione
  4. Competenza e cassa: due orologi diversi
  5. Le regole: codice civile e principi OIC
  6. Ordinario, abbreviato o micro: quale ti tocca

Lo stato patrimoniale

pp. 11-24
  1. La bilancia: impieghi e fonti
  2. Lo schema dell'art. 2424 a colpo d'occhio
  3. Immobilizzazioni immateriali (B.I)
  4. Immobilizzazioni materiali (B.II)
  5. L'ammortamento: la macchina che perde valore
  6. Immobilizzazioni finanziarie (B.III)
  7. Le rimanenze (C.I)
  8. Crediti e fondo svalutazione (C.II)
  9. Attività finanziarie e liquidità (C.III e C.IV)
  10. Il patrimonio netto (A)
  11. Fondo o debito? La differenza che confonde
  12. Il TFR (C)
  13. I debiti: entro e oltre l'esercizio (D)
  14. Ratei e risconti nello stato patrimoniale

Il conto economico

pp. 25-33
  1. La scala: dai ricavi all'utile
  2. A) Il valore della produzione
  3. B) I costi della produzione
  4. La variazione delle rimanenze e il segno che inganna
  5. A − B: il risultato della gestione
  6. C) e D): la parte finanziaria
  7. Dove sono finiti gli straordinari?
  8. Le imposte e l'utile netto
  9. Perché c'è utile ma non c'è cassa

Le scritture di fine anno

pp. 34-41
  1. Che cos'è l'assestamento
  2. I ratei: costi e ricavi ancora da pagare o incassare
  3. I risconti: soldi già usciti o entrati in anticipo
  4. Rateo o risconto? Il trucco per non sbagliare
  5. Fatture da ricevere e da emettere
  6. Le rimanenze in partita doppia
  7. Ammortamenti e accantonamenti
  8. Le imposte di competenza

Dal bilancio di verifica allo schema

pp. 42-50
  1. Il bilancio di verifica
  2. Dal piano dei conti alle voci dell'art. 2424
  3. I fondi rettificativi che spariscono dal passivo
  4. Costruire lo stato patrimoniale con numeri semplici
  5. Costruire il conto economico con numeri semplici
  6. Il rendiconto finanziario: tre flussi
  7. Il metodo indiretto passo per passo
  8. Nota integrativa e relazione sulla gestione
  9. La destinazione dell'utile

Riclassificare e leggere gli indici

pp. 51-60
  1. Perché riclassificare
  2. Lo stato patrimoniale riclassificato (criterio finanziario)
  3. Il conto economico a valore aggiunto
  4. Margine di struttura e capitale circolante netto
  5. ROE: quanto rende il capitale dei soci
  6. ROI: quanto rende tutto ciò che è investito
  7. ROS e rotazione: ROI = ROS × ROT
  8. Il leverage e il legame tra ROE e ROI
  9. La liquidità: current ratio e quick ratio
  10. Solidità: indebitamento e autocopertura

Il metodo in 10 passi e il ripasso

pp. 61-67
  1. I 10 passi per leggere qualsiasi bilancio
  2. Un bilancio letto dall'inizio alla fine
  3. Il bilancio con dati a scelta (seconda prova ITE AFM)
  4. Che cosa ti chiede il commercialista a fine anno
  5. Checklist di chiusura al 31/12
  6. Gli errori più frequenti
  7. Ripasso in una pagina: schemi e formule

A Chi Serve Questo Libro

Tuo figlio è all'ITE AFM

Gli dai la spiegazione che il manuale non ha: ogni voce con il suo disegno e un esempio in euro, e il bilancio con dati a scelta impostato in 10 passi.

Hai il concorso o la maturità alle porte

Ripassi gli schemi degli artt. 2424 e 2425 e gli indici sempre nello stesso ordine, senza ricominciare da capo ogni volta.

Lavori già in amministrazione

A fine anno apri la pagina di ratei, risconti o rimanenze e capisci cosa ti chiede il commercialista. Lo tieni stampato sulla scrivania.

In Più: 2 Libri in Regalo

Quaderno di esercizi svolti: dal bilancio di verifica agli indici
BONUS 1

Quaderno di esercizi svolti: dal bilancio di verifica agli indici

Ti eserciti su casi completi, con la soluzione passo per passo, così vedi subito dove hai sbagliato e perché.
I 10 errori più frequenti nel bilancio + schede di ripasso
BONUS 2

I 10 errori più frequenti nel bilancio + schede di ripasso

Ripassi in pochi minuti le voci che si confondono più spesso, come ratei e risconti o fondi e debiti, con una scheda per argomento.

Garanzia di 30 Giorni

Garanzia di 30 giorni: se un file non si apre, se il contenuto non è quello descritto nella pagina del prodotto, se ti è stato addebitato due volte o se qualcosa non ti arriva, scrivici e ti rimborsiamo il 100% della spesa. Paghi una volta sola. Niente abbonamenti.

Domande Frequenti

Fa per me se faccio la contabilità da anni ma il bilancio mi blocca?

Sì. Parte dalle basi in poche pagine, poi va dritto a quello che ti chiedono a fine anno: assestamento, schemi degli artt. 2424 e 2425, riclassificazione e indici. Ci sono la checklist di chiusura al 31/12 e le richieste tipiche del commercialista. Una pagina ti spiega se la tua srl fa il bilancio ordinario, abbreviato o micro; lo schema abbreviato e micro voce per voce è l'extra che trovi al pagamento.

Da dove vengono i contenuti?

Dal Codice civile, artt. 2423-2435-ter, nel testo aggiornato dal D.Lgs. 139/2015 e dal D.Lgs. 125/2024, e dai principi contabili nazionali OIC (tra cui OIC 12, 16, 19, 24 e 25). Le soglie del bilancio abbreviato e micro (artt. 2435-bis e 2435-ter) sono quelle aggiornate dal D.Lgs. 125/2024.

È materiale ufficiale?

No. È un libro di studio indipendente: non è pubblicato né approvato dall'OIC, dal Ministero o da ordini professionali.

Sostituisce il corso o il commercialista?

No. Ti aiuta a capire e a ripassare. Non sostituisce la scuola, i corsi né la consulenza contabile e fiscale di un professionista.

Gli esercizi sono quelli dell'esame?

No. Gli esercizi svolti e le domande di ripasso sono scritti per questo libro: non sono tracce ufficiali di maturità, concorsi o esami universitari.

Quando e come mi arriva?

Il libro e i 2 regali arrivano in PDF via email, all'indirizzo che inserisci al pagamento.

Devo pagare ogni mese?

No. È un pagamento unico, nessun abbonamento.

Posso averlo su carta?

Sì: è un PDF che puoi stampare tutto o solo nelle pagine che ti servono, da tenere sulla scrivania.

Come funziona il rimborso?

Hai 30 giorni. Ti rimborsiamo tutto se il file non si apre, se il libro non è come lo vedi in questa pagina, se ti abbiamo addebitato due volte o se l'email non arriva: basta scriverci.

19,90 €58,20 €
Voglio il libro · 19,90 €

È un libro digitale in PDF: ti arriva via email, non viene spedito nulla di cartaceo.

Altri libri su questo argomento

La Contabilità Illustrata

Scrivi ogni scrittura in partita doppia sempre nello stesso ordine, dalla fattura d'acquisto alla chiusura dei conti, e…

Da 19,90 € 58,20 €