Study in Pictures🌐 Deutsch (Deutschland)
Jahresabschluss illustriert

Digitales Buch als PDF · auf dem Handy lesen oder ausdrucken

Jahresabschluss illustriert

Bilanz und GuV, Inventur, Abschreibungen und GWG, Rechnungsabgrenzung, Rückstellungen, Wertberichtigungen, Umsatzsteuer, § 266 HGB und der komplette Fall bis zur fertigen Bilanz. Jedes Thema hat seine Seite: zuerst die Zeichnung, dann das, was Sie sich merken müssen.

  • 69 illustrierte Seiten
  • Deutsch
19,90 €58,20 €
Zum Buch · 19,90 €

Preis für: Deutschland. In anderen Ländern zeigt die Kasse den dort geltenden Preis an.

Über dieses Buch

Was es ist

Bilanz und GuV, Inventur, Abschreibungen und GWG, Rechnungsabgrenzung, Rückstellungen, Wertberichtigungen, Umsatzsteuer, § 266 HGB und der komplette Fall bis zur fertigen Bilanz. Jedes Thema hat seine Seite: zuerst die Zeichnung, dann das, was Sie sich merken müssen.

Für wen das Buch ist
  • Sie lernen im Abendkurs oder in der Umschulung
  • Die Bilanzbuchhalter-Prüfung rückt näher
  • Sie machen den Abschluss im Betrieb
Was es behandelt
  1. Das Fundament
  2. Inventur und Bewertung
  3. Anlagevermögen und Abschreibung
  4. Zeitliche Abgrenzung
  5. Rückstellungen und Forderungen
  6. Umsatzsteuer und Kontenabschluss
  7. Bilanz, GuV und Anhang
  8. Der komplette Fall: von der Saldenliste zur Bilanz
  9. Wiederholen und Nachschlagen
Sprache
Deutsch (Deutschland)
Seitenzahl
69
Format
Digitales Buch als PDF · auf dem Handy lesen oder ausdrucken
Preis
19,90 € (Deutschland)
Lieferung
Es ist ein digitales Buch als PDF: Es kommt per E-Mail, es wird nichts auf Papier verschickt.

Ein Blick ins Buch

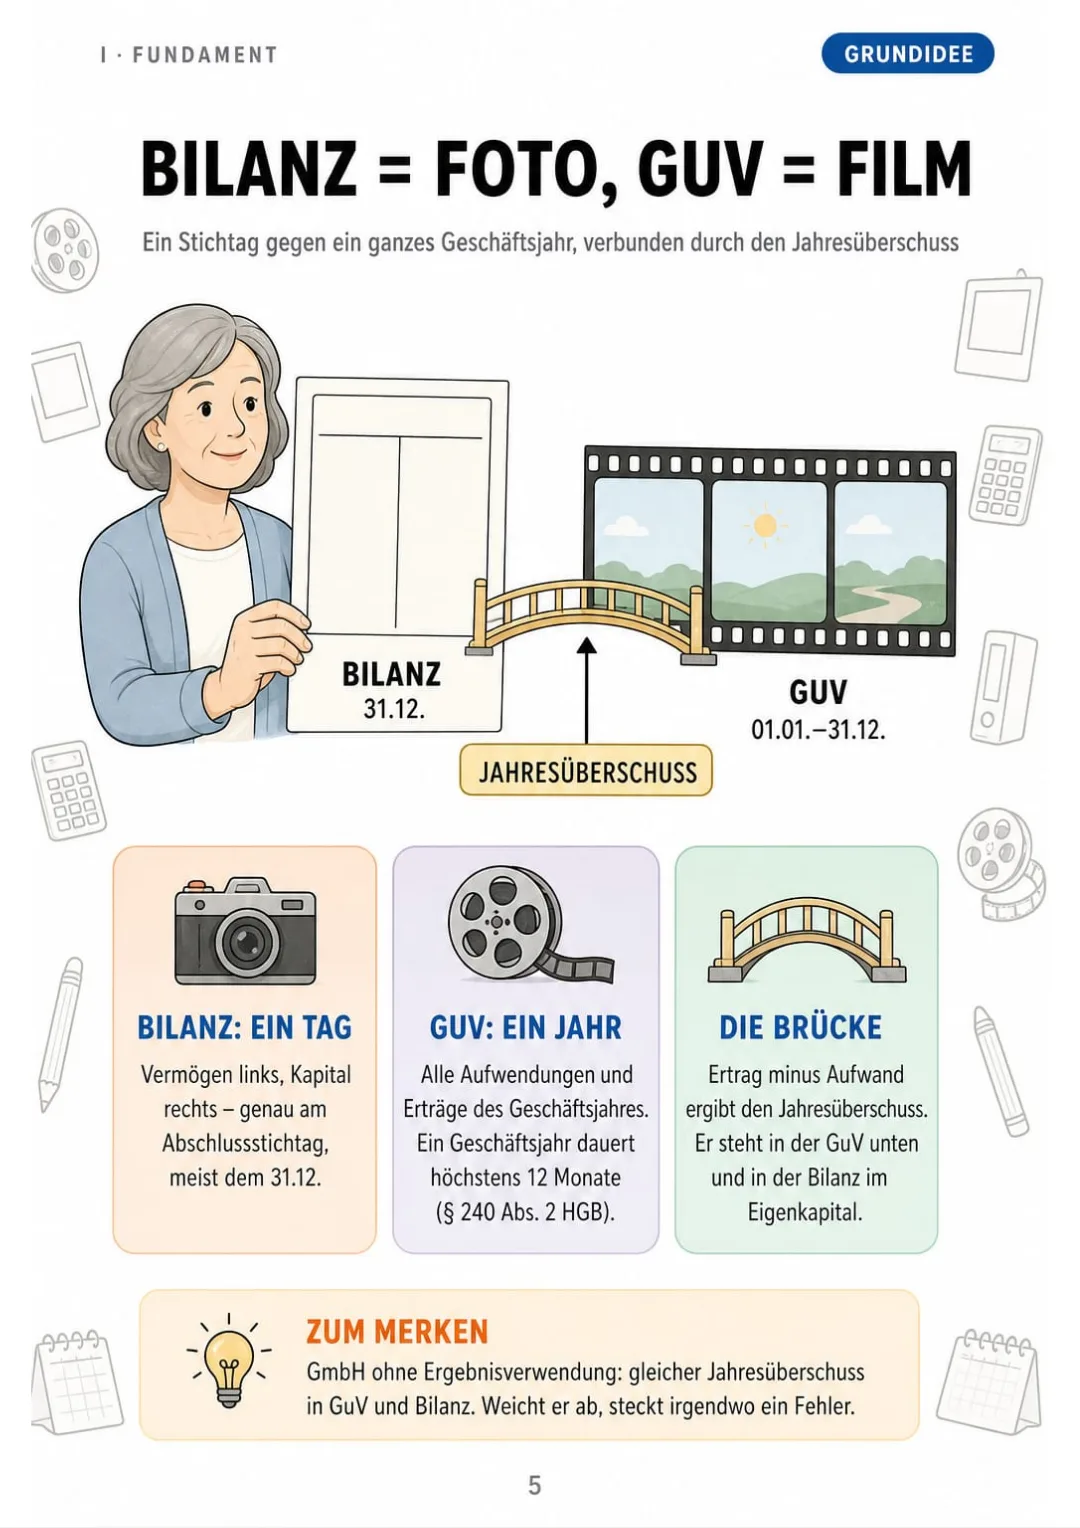
Bilanz am 31.12., GuV über 12 Monate, Jahresüberschuss als Brücke ins Eigenkapital
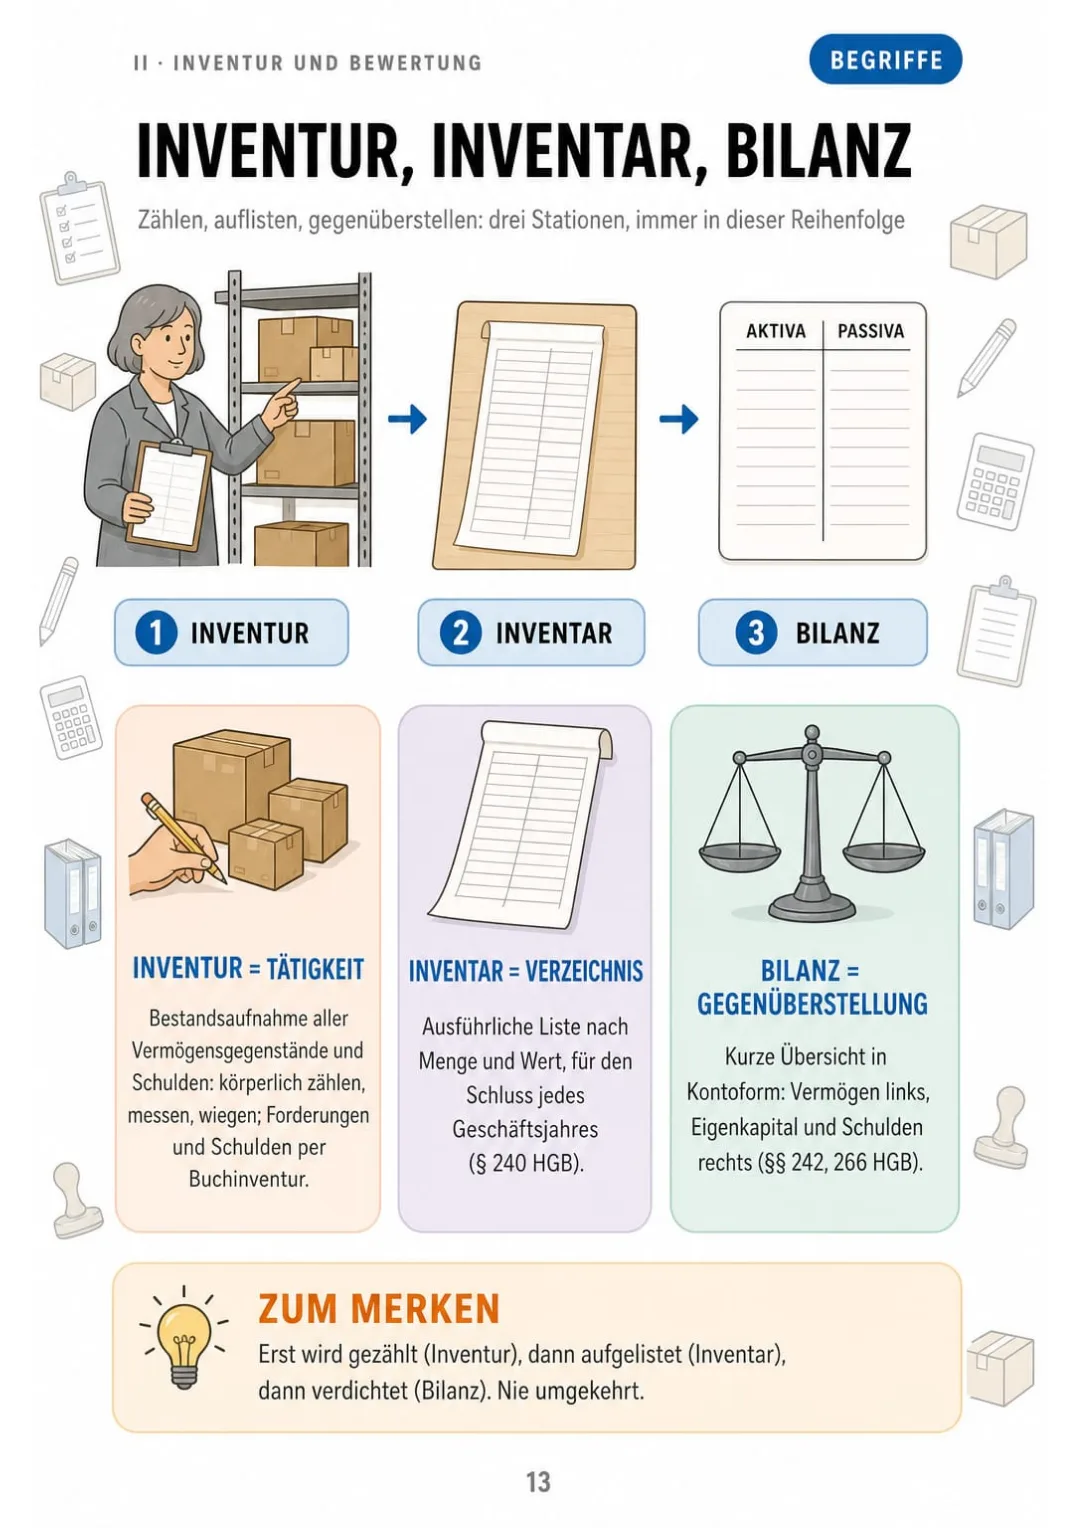
Vom Lagerregal über die Liste zur Bilanz – §§ 240, 242 HGB in drei Stationen
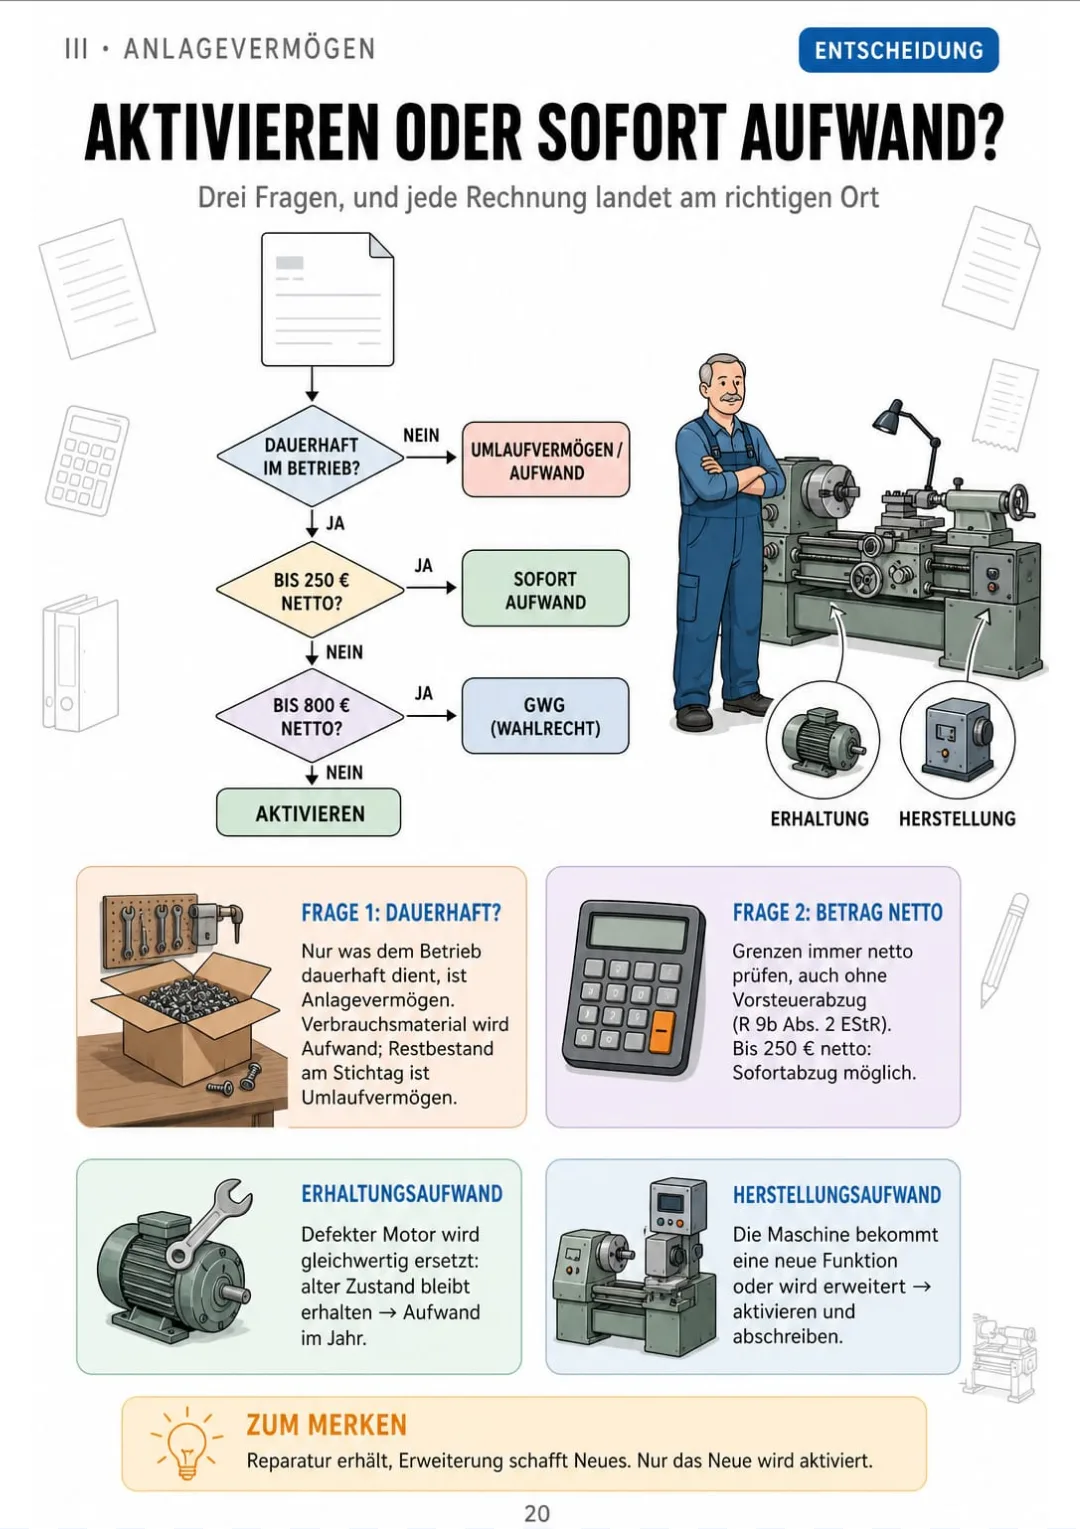
Entscheidungsbaum: dauerhaft? bis 250 €? bis 800 €? – plus Erhaltung gegen Herstellung
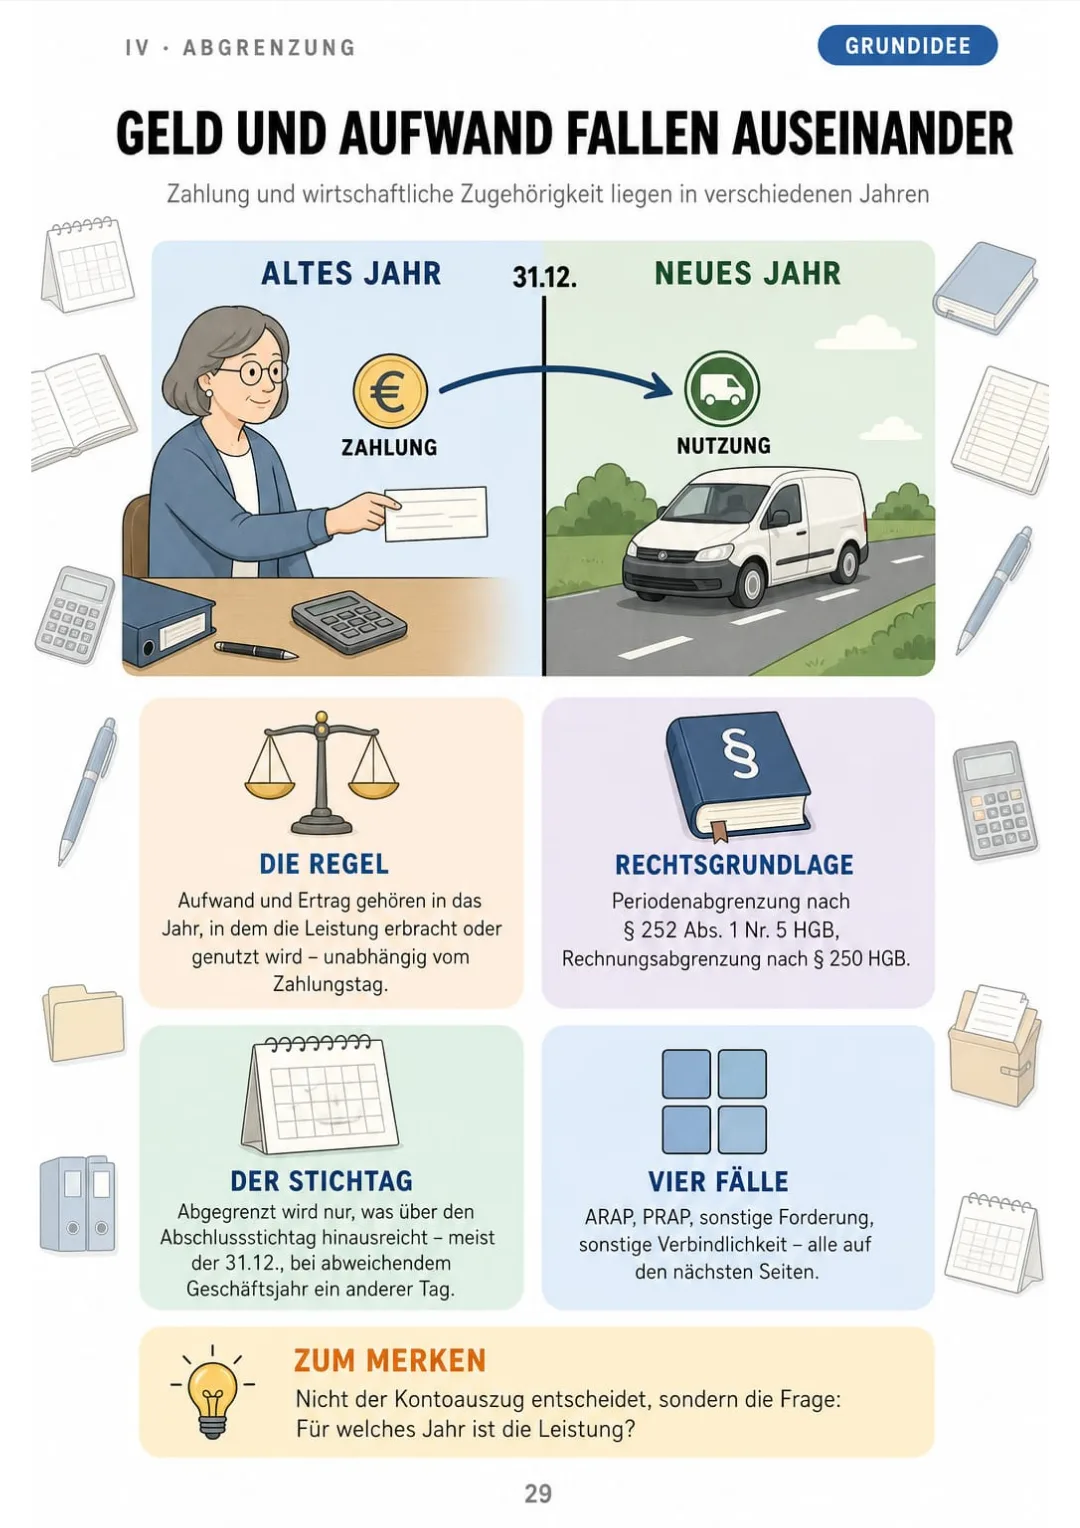
Der 31.12. als Grenze: Aufwand gehört ins Jahr der Nutzung, nicht der Zahlung.
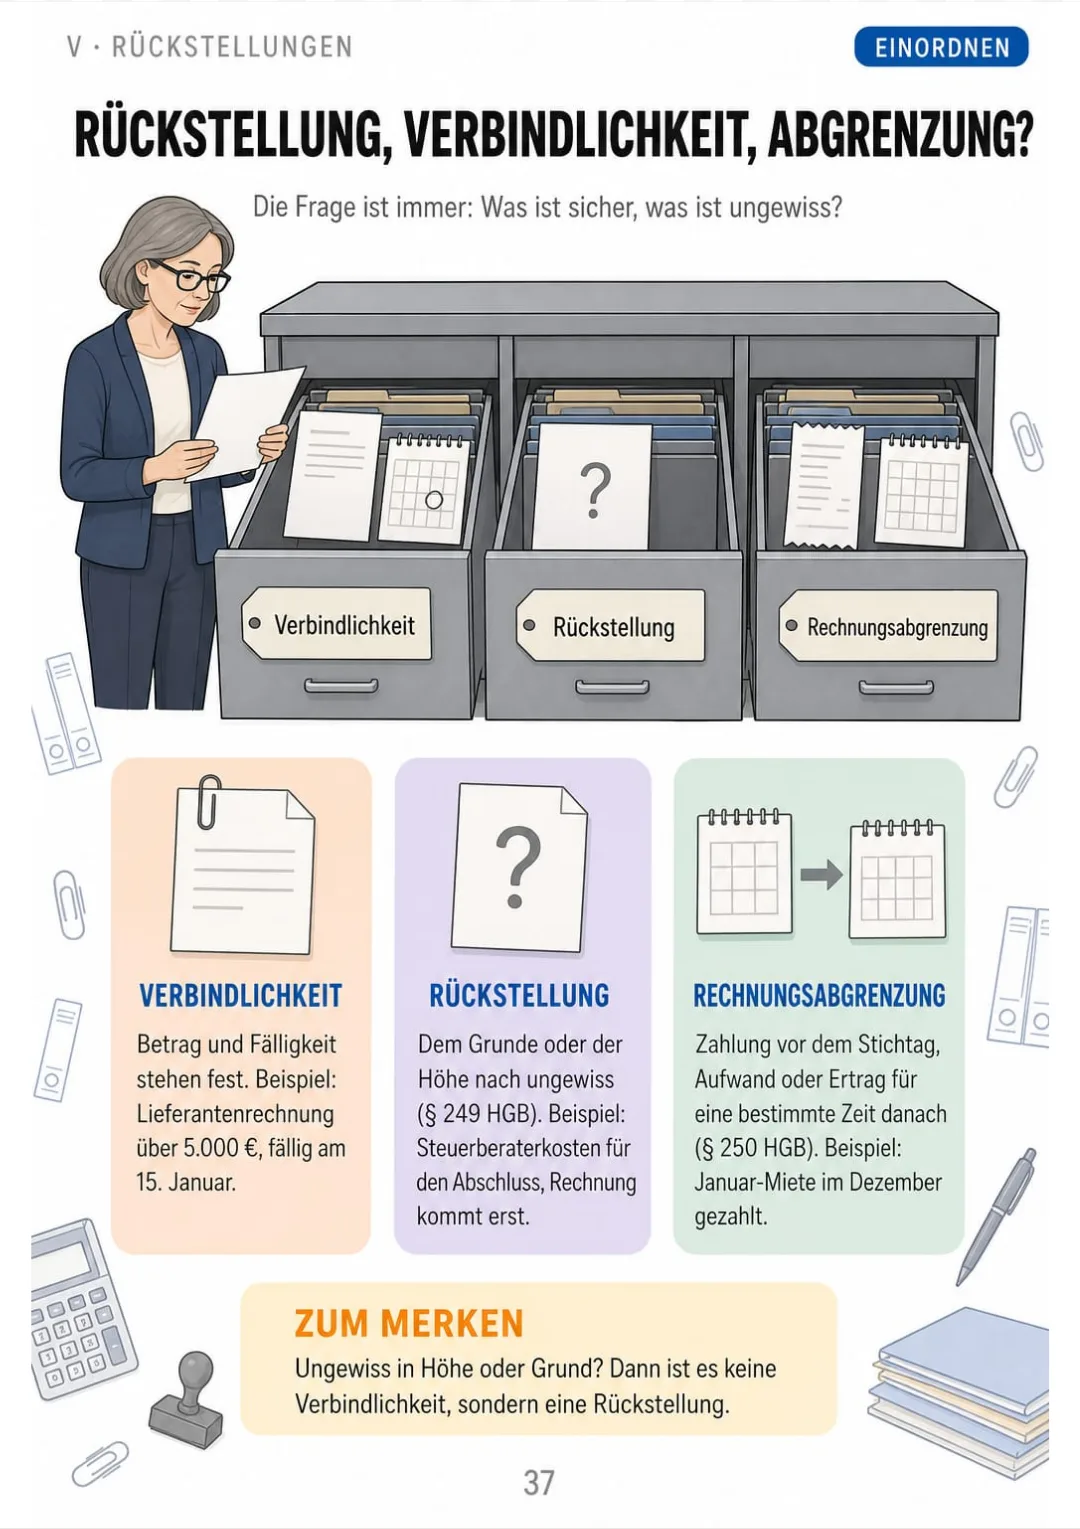
Verbindlichkeit = sicher · Rückstellung = ungewiss · RAP = Zahlung jetzt, Leistung später
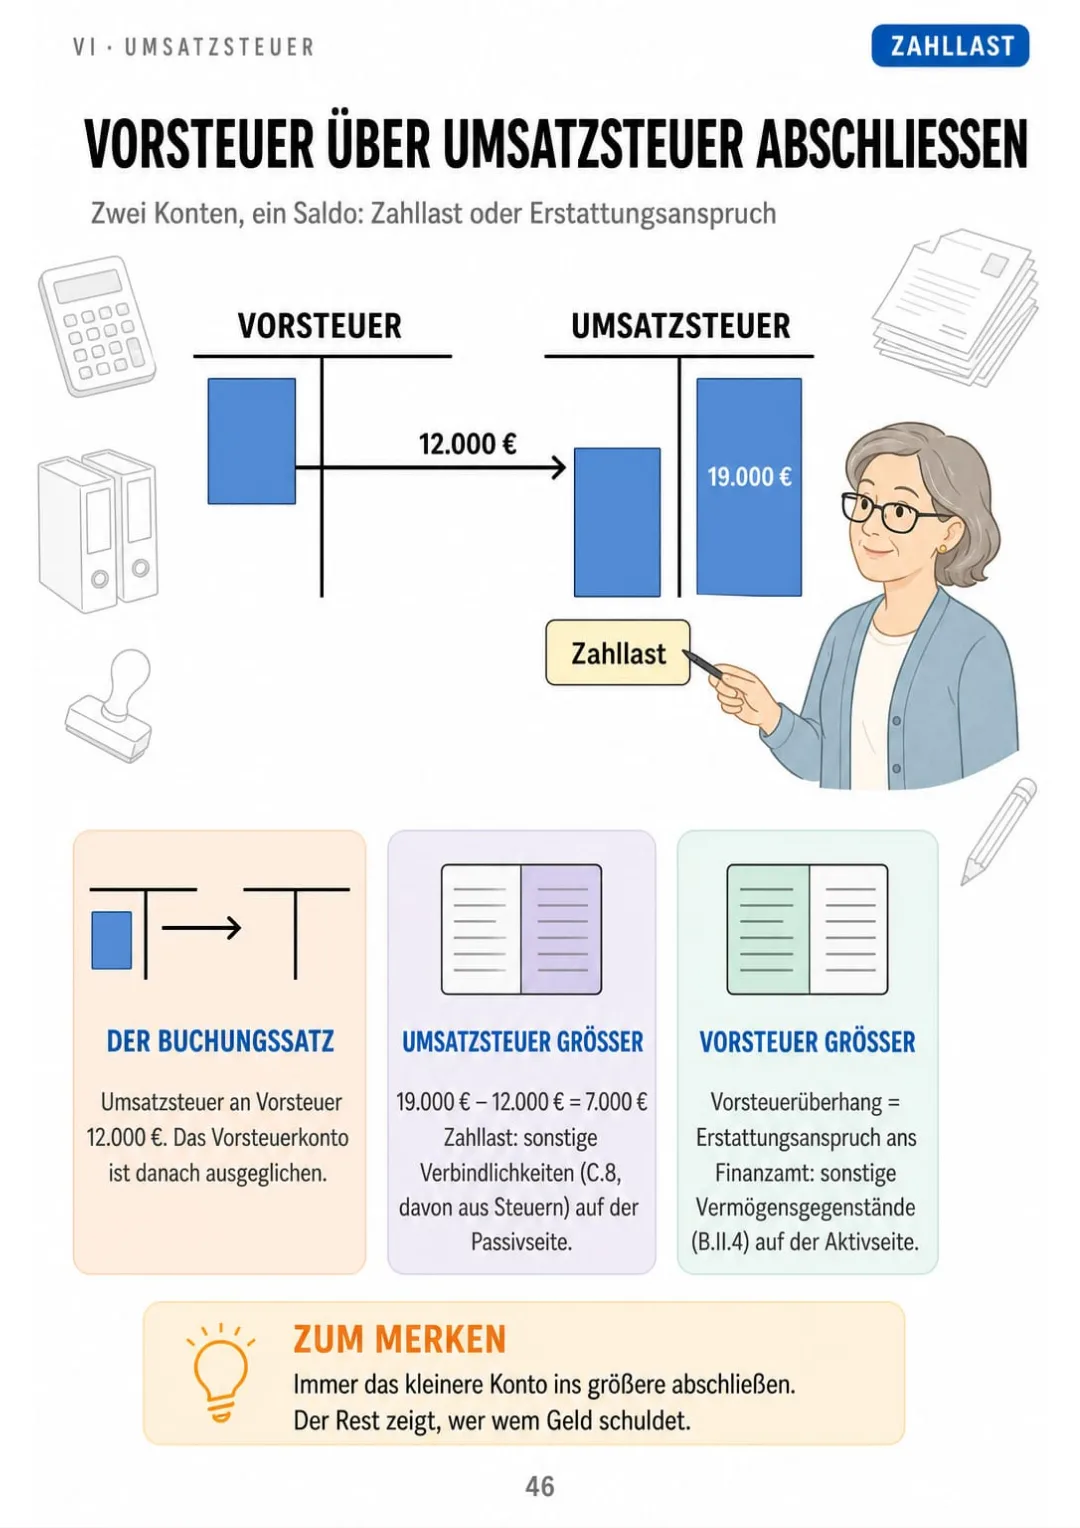
Umsatzsteuer 19.000 € − Vorsteuer 12.000 € = 7.000 € Zahllast auf der Passivseite
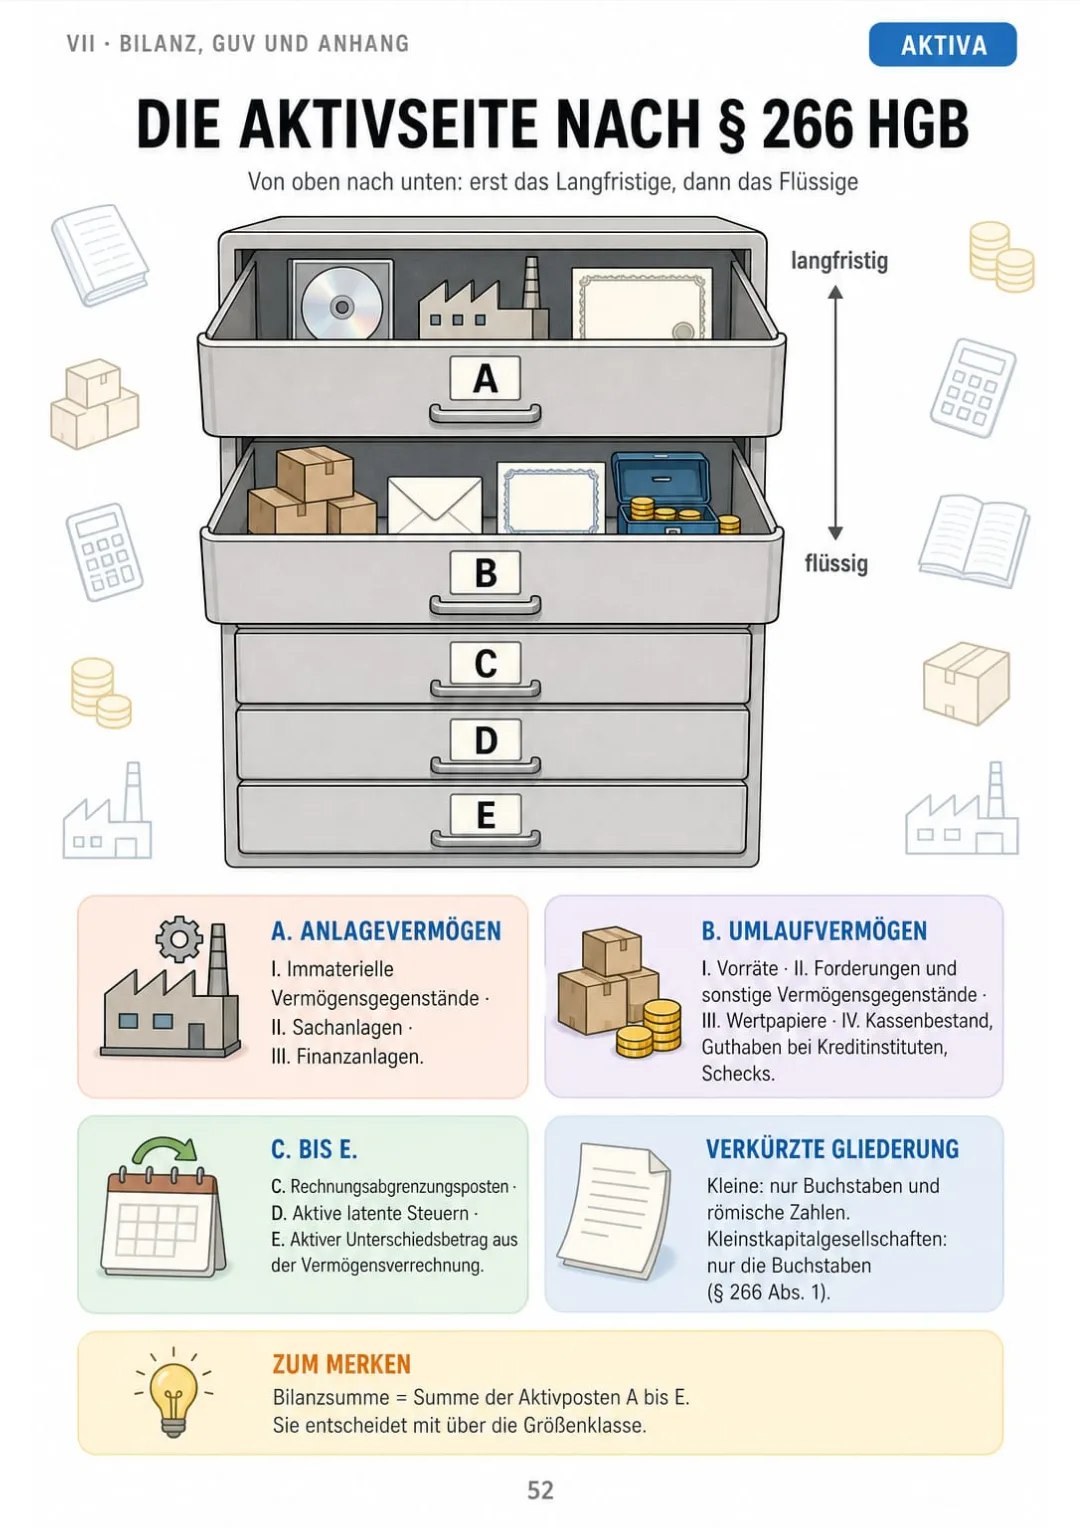
§ 266 Abs. 2 HGB: A. Anlagevermögen bis E. Unterschiedsbetrag, dazu die verkürzte Gliederung für Kleine
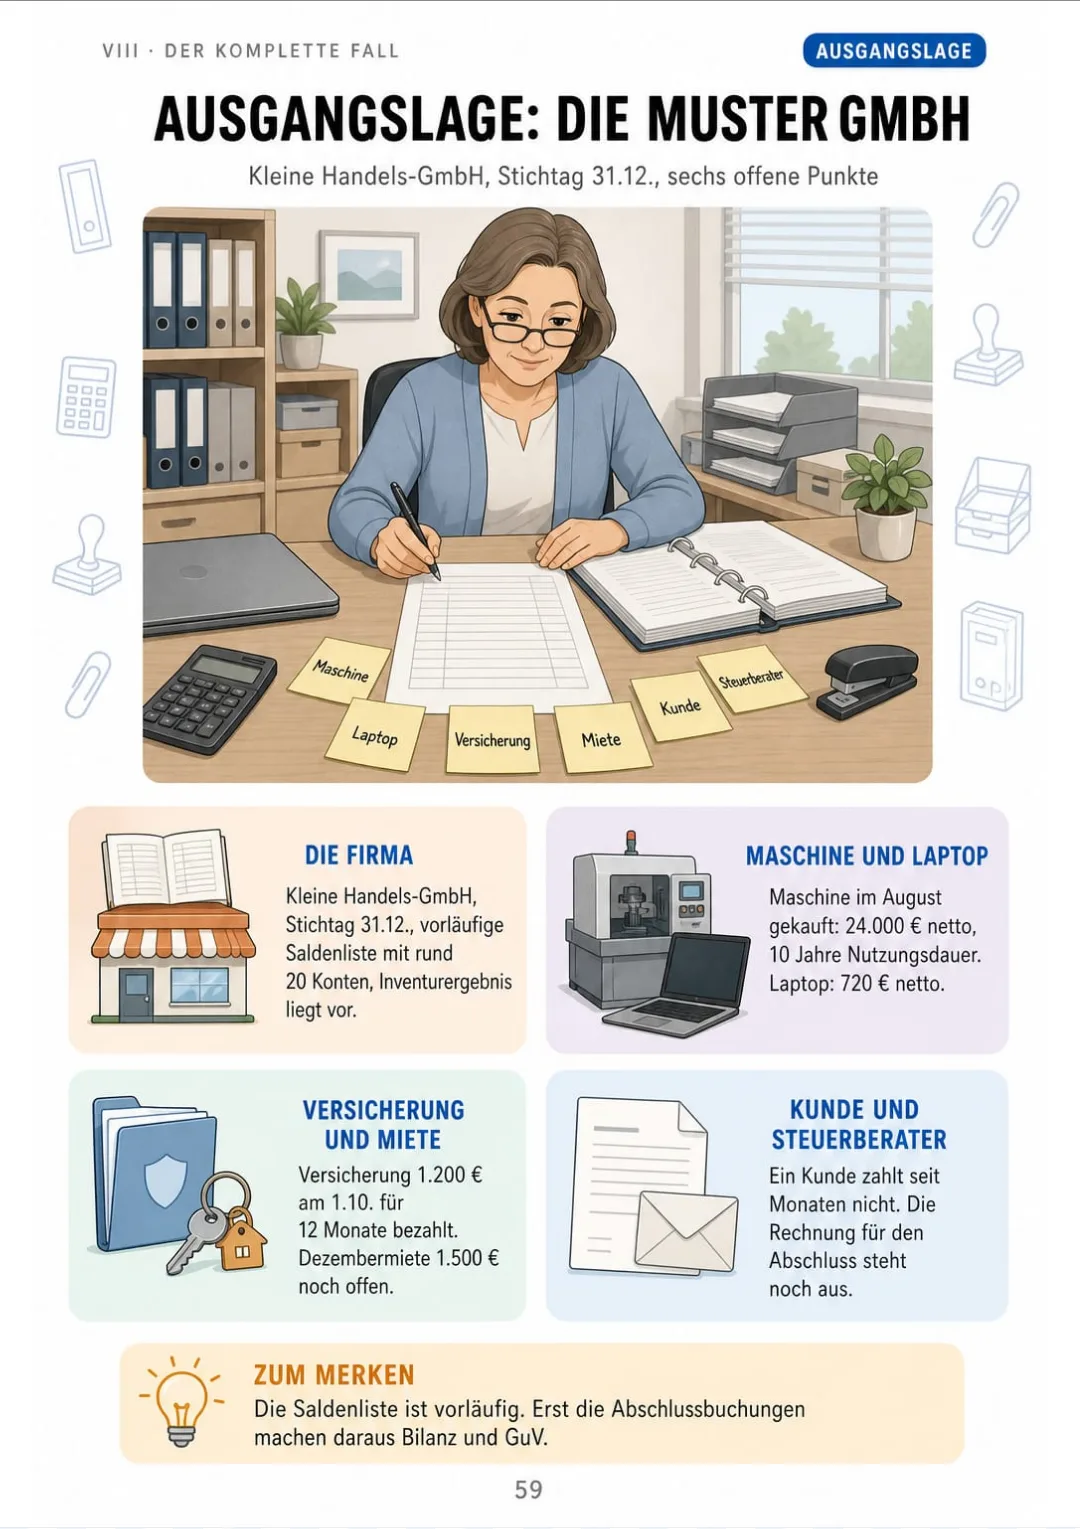
Die Muster GmbH zum 31.12.: Saldenliste, Inventur und sechs offene Punkte

Der Inhalt: 9 Teile und 65 Themen

Das Fundament

S. 5–12
  1. Bilanz ist ein Foto, GuV ist ein Film
  2. Wer muss überhaupt bilanzieren?
  3. Kleinst, klein, mittel, groß: die Größenklassen
  4. Was zum Jahresabschluss gehört
  5. Fristen: Aufstellen, Offenlegen, Aufbewahren
  6. Die Grundsätze, die jede Entscheidung erklären
  7. Handelsbilanz und Steuerbilanz
  8. Die 4-Schritte-Methode für jede Abschlussbuchung

Inventur und Bewertung

S. 13–19
  1. Inventur, Inventar, Bilanz: drei Wörter, drei Dinge
  2. Die Inventurverfahren im Vergleich
  3. Festwert und Gruppenbewertung
  4. Lifo und Durchschnitt: welcher Preis gilt fürs Lager?
  5. Anschaffungskosten richtig berechnen
  6. Herstellungskosten: Pflicht und Wahl
  7. Niederstwertprinzip: streng oder gemildert

Anlagevermögen und Abschreibung

S. 20–28
  1. Aktivieren oder sofort Aufwand?
  2. Lineare AfA: gleich viel jedes Jahr
  3. Zeitanteilige AfA im Anschaffungsjahr
  4. Geringwertige Wirtschaftsgüter bis 800 €
  5. Sammelposten: 250,01 bis 1.000 €
  6. Degressive AfA: am Anfang mehr
  7. Außerplanmäßige Abschreibung
  8. Anlage verkaufen: Gewinn oder Verlust
  9. Der Anlagenspiegel

Zeitliche Abgrenzung

S. 29–36
  1. Warum abgrenzen? Geld und Aufwand fallen auseinander
  2. Aktive Rechnungsabgrenzung (ARAP)
  3. Passive Rechnungsabgrenzung (PRAP)
  4. Sonstige Forderungen
  5. Sonstige Verbindlichkeiten
  6. Die Vier-Felder-Tafel: nie wieder verwechseln
  7. Auflösung im neuen Jahr
  8. Disagio: ein Sonderfall der ARAP

Rückstellungen und Forderungen

S. 37–45
  1. Rückstellung, Verbindlichkeit oder Abgrenzung?
  2. Welche Rückstellungen das HGB verlangt
  3. Typische Rückstellungen in der Praxis
  4. Steuerrückstellungen der GmbH
  5. Rückstellung auflösen: zu viel, zu wenig, genau
  6. Bewertung und Abzinsung von Rückstellungen
  7. Forderungen: einwandfrei, zweifelhaft, uneinbringlich
  8. Einzelwertberichtigung (EWB)
  9. Pauschalwertberichtigung (PWB)

Umsatzsteuer und Kontenabschluss

S. 46–51
  1. Vorsteuer und Umsatzsteuer abschließen
  2. Dezember-Voranmeldung und Sondervorauszahlung
  3. Umsatzsteuer, die zum Stichtag offen ist
  4. Privatentnahmen und unentgeltliche Wertabgabe
  5. Die Reihenfolge des Kontenabschlusses
  6. Bestandsveränderungen bei Waren und Erzeugnissen

Bilanz, GuV und Anhang

S. 52–58
  1. Die Aktivseite nach § 266 HGB
  2. Die Passivseite nach § 266 HGB
  3. Gesamtkostenverfahren und Umsatzkostenverfahren
  4. Eigenkapital: Einzelunternehmen und GmbH
  5. Jahresüberschuss und Bilanzgewinn
  6. Anhang und Lagebericht: was hineingehört
  7. Latente Steuern in einer Seite

Der komplette Fall: von der Saldenliste zur Bilanz

S. 59–64
  1. Die Ausgangslage: Saldenliste der Muster GmbH
  2. Fall Teil 1: Anlagevermögen und Abgrenzung
  3. Fall Teil 2: Rückstellungen, Forderungen, Umsatzsteuer
  4. Die Hauptabschlussübersicht
  5. Das Ergebnis: die fertige GuV
  6. Das Ergebnis: die fertige Bilanz

Wiederholen und Nachschlagen

S. 65–69
  1. Die Abschluss-Reihenfolge auf einer Seite
  2. Die häufigsten Verwechslungen
  3. Alle Grenzwerte und Fristen auf einen Blick
  4. Die wichtigsten Abschlussbuchungssätze
  5. So begründen Sie eine Buchung im Gespräch

Für wen das Buch ist

Sie lernen im Abendkurs oder in der Umschulung

Nach Feierabend schlagen Sie eine Seite auf und haben ein Thema komplett vor sich: Zeichnung, Regel, Zahlenbeispiel und Buchungssatz.

Die Bilanzbuchhalter-Prüfung rückt näher

Zum Wiederholen haben Sie die Abschluss-Reihenfolge, die häufigsten Verwechslungen und alle Grenzwerte jeweils auf einer Seite. Das Übungsbuch prüft Sie mit komplettem Lösungsweg.

Sie machen den Abschluss im Betrieb

Zum ersten Mal bereiten Sie den Jahresabschluss selbst vor. Ausgedruckt neben der Saldenliste zeigt Ihnen das Buch jede Abschlussbuchung in derselben Reihenfolge, und Sie können sie vor dem Steuerberater begründen.

Dazu: 2 Gratis-Bücher

Übungsbuch: Abschlussbuchungen mit Lösungsweg
BONUS 1

Übungsbuch: Abschlussbuchungen mit Lösungsweg

Sie üben jede Abschlussbuchung an Fällen im Prüfungsstil – Abgrenzung, AfA, Rückstellung, Wertberichtigung – und prüfen sich mit dem kompletten Lösungsweg selbst.
Die häufigsten Fehler im Jahresabschluss – falsch und richtig
BONUS 2

Die häufigsten Fehler im Jahresabschluss – falsch und richtig

Sie sehen typische Fehler, von der verwechselten Rechnungsabgrenzung bis zur vergessenen Rückstellung, jeweils falsch und richtig nebeneinander – zum schnellen Wiederholen vor der Prüfung oder dem Abschluss.

Häufige Fragen

Ist das etwas für mich, wenn ich seit Jahren buche, den Abschluss aber nie selbst gemacht habe?

Ja, genau dafür ist es gedacht. Es setzt beim laufenden Buchen an, das Sie schon kennen, und führt Sie bis zur fertigen Bilanz. Für die Bilanzbuchhalter-Prüfung deckt es den Jahresabschluss nach HGB ab, bis zu Abzinsung, latenten Steuern und Hauptabschlussübersicht. IFRS, Kosten- und Leistungsrechnung und Finanzmanagement sind nicht enthalten.

Woher stammen die Inhalte?

Aus dem Handelsgesetzbuch (vor allem §§ 238–289 HGB), dem EStG, dem UStG und der AO in der geltenden Fassung. Grenzwerte wie GWG, Sammelposten und Größenklassen sind mit dem aktuellen Gesetzesstand abgeglichen. Es gilt deutsches Recht: Für einen Abschluss nach österreichischem UGB oder Schweizer OR ist das Buch nicht gedacht.

Ist das offizielles Material?

Nein. Es ist ein eigenständiges Lern- und Nachschlagebuch und steht in keiner Verbindung zur IHK oder zu einer Kammer.

Ersetzt es meinen Kurs oder den Steuerberater?

Nein. Es begleitet Ihren Kurs und Ihre Arbeit als Lern- und Nachschlagematerial. Eine individuelle Steuerberatung ersetzt es nicht.

Sind die Übungsfälle die aus der Prüfung?

Nein. Alle Übungsfälle sind für dieses Buch geschrieben und keine offiziellen Prüfungsaufgaben.

Wann und wie bekomme ich es?

Das Buch und die 2 Geschenke kommen als PDF per E-Mail.

Muss ich jeden Monat zahlen?

Nein. Sie zahlen einmal, es gibt kein Abo.

Kann ich es auf Papier haben?

Ja: Sie können das PDF ganz oder seitenweise ausdrucken und neben die Saldenliste legen.

Wie funktioniert die Rückerstattung?

30-Tage-Garantie: Wenn sich eine Datei nicht öffnen lässt, der Inhalt nicht dem entspricht, was die Produktseite beschreibt, Ihnen doppelt abgebucht wurde oder die E-Mail nie angekommen ist, schreiben Sie uns und wir erstatten Ihnen den vollen Betrag.

Wie kann ich bezahlen?

Mit Karte, Apple Pay oder Google Pay. Die Zahlung ist sicher; die Karte muss für Online-Zahlungen freigeschaltet sein.

Wie funktioniert die Erstattung?

Sie haben 30 Tage. Wir erstatten Ihnen alles, wenn sich die Datei nicht öffnen lässt, das Buch nicht das ist, was Sie auf dieser Seite sehen, Ihnen doppelt abgebucht wurde oder die E-Mail nicht ankommt: Schreiben Sie uns einfach.

19,90 €58,20 €
Zum Buch · 19,90 €

Es ist ein digitales Buch als PDF: Es kommt per E-Mail, es wird nichts auf Papier verschickt.